副業所得20万円以下でも住民税の申告は必要|所得税との違いと手続き
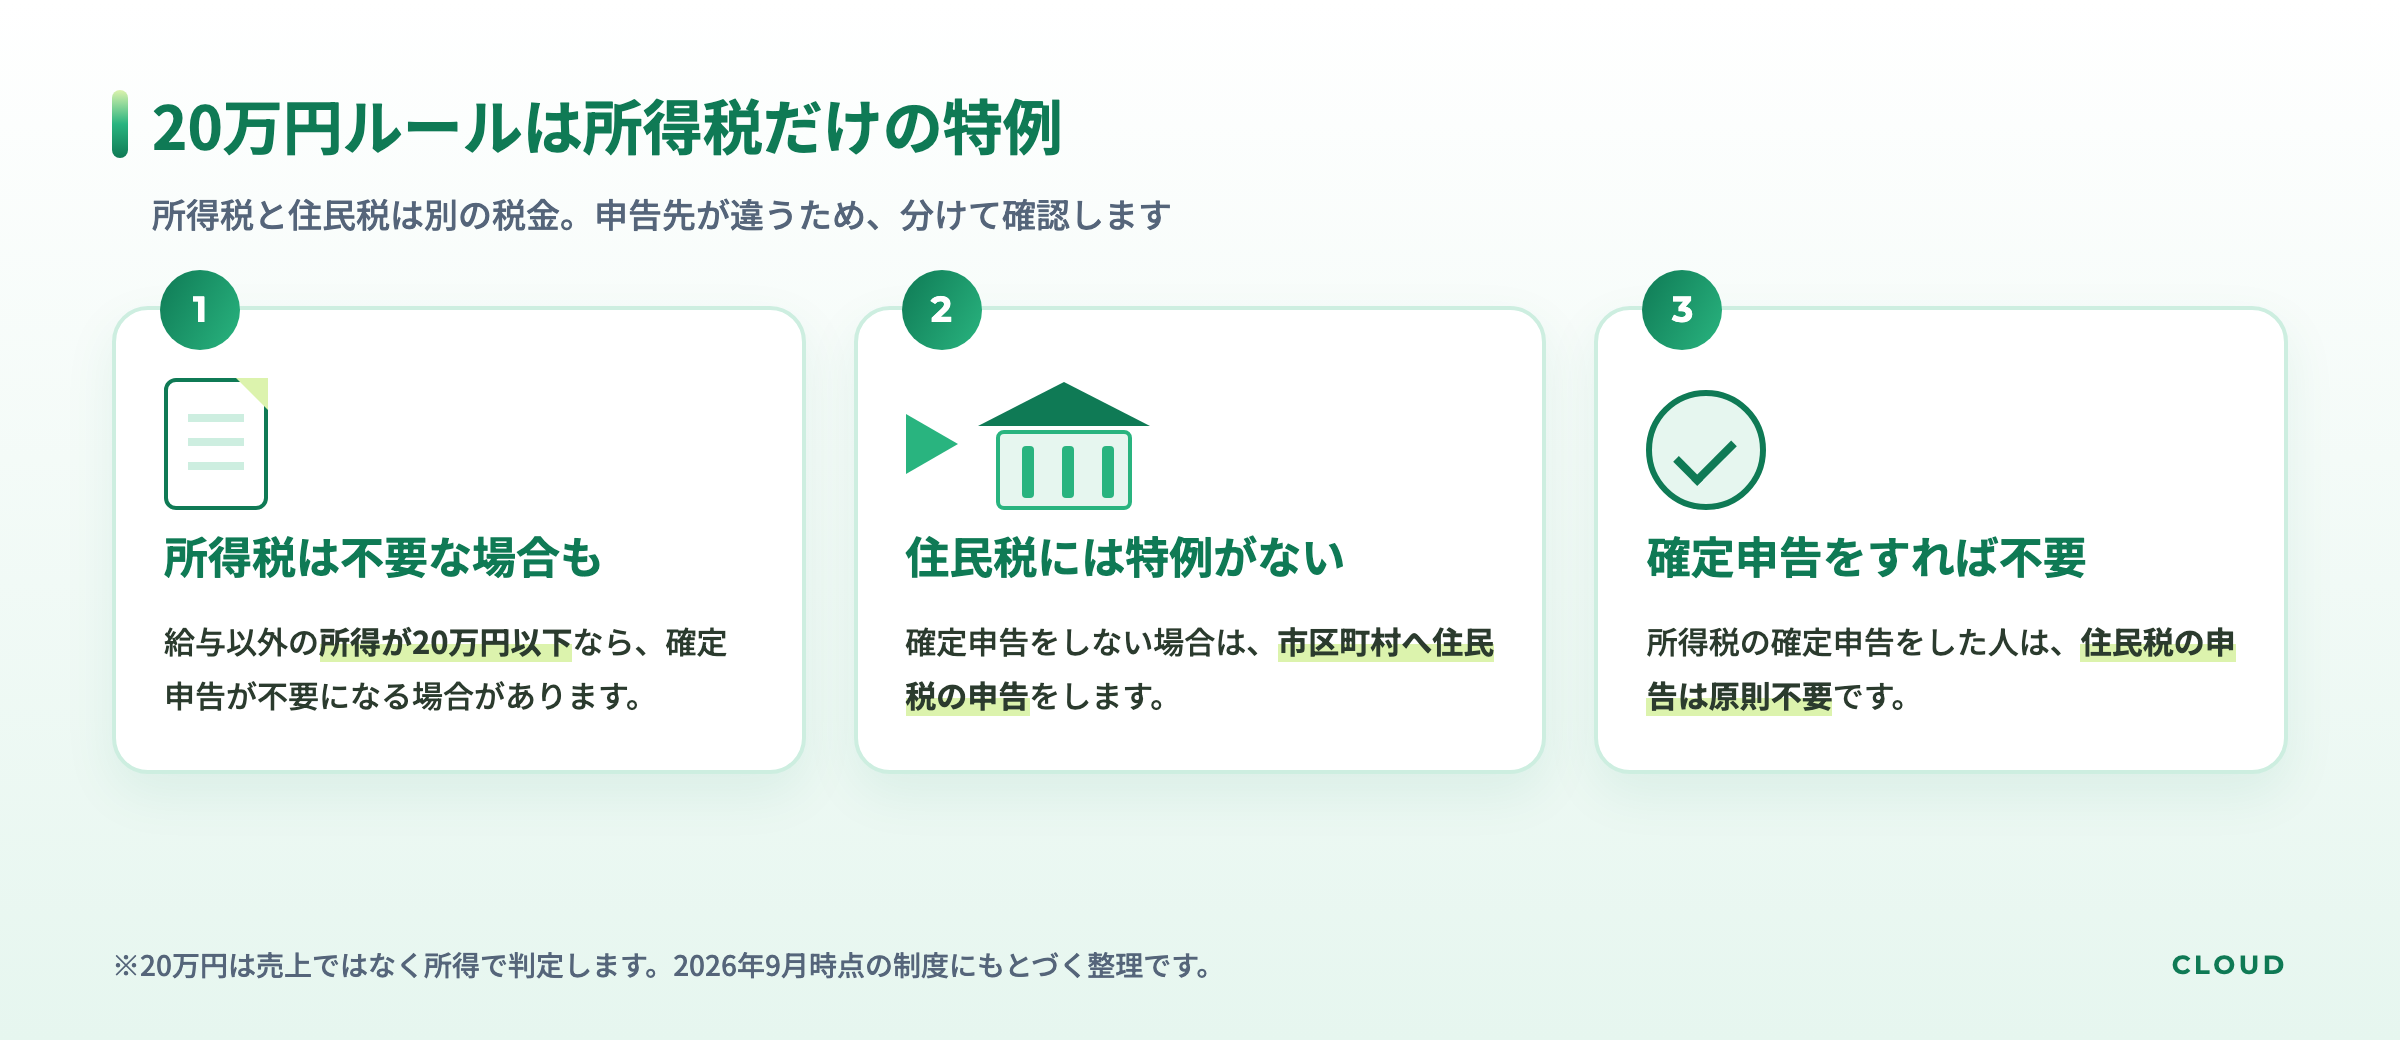
「副業の所得が20万円以下なら申告しなくていい」という話を聞いたことがある方は多いと思います。しかし、これは所得税の確定申告に限った特例です。住民税には同じ20万円ルールがないため、所得税の確定申告をしない場合は、お住まいの市区町村へ住民税の申告をする必要があります。
この記事では、副業を始めたばかりの会社員の方に向けて、所得税と住民税の違い、20万円の判定方法、住民税申告の流れを整理します。内容は2026年(令和8年)9月時点の制度にもとづいています。税制は改正されることがあるため、実際の手続きの際は最新の情報を国税庁や市区町村の案内で確認してください。
副業の「20万円ルール」とは?所得税の確定申告が不要になる場合がある特例
いわゆる「20万円ルール」は、所得税の確定申告に関する特例です。国税庁のタックスアンサー No.1900 給与所得者で確定申告が必要な人では、給与所得者のうち確定申告が必要な人の条件が示されています。
対象になるのはどんな人か
おおまかにいうと、次の条件にあてはまる会社員などが対象です。
- 給与を1か所から受けていて、勤務先で年末調整が済んでいる
- 給与所得・退職所得以外の所得(副業の所得など)の合計が20万円以下である
この条件を満たす場合、所得税については確定申告をしなくてよい場合がある、というのが特例の内容です。給与を2か所以上から受けている方や、年末調整を受けていない方などは条件が変わるため、上記のタックスアンサーで自分の状況を確認してください。
「売上」ではなく「所得」で判定する
見落としやすいのが、20万円の基準は売上(収入)ではなく所得で判定するという点です。
- 所得 = 収入(売上)- 必要経費
- 例: 売上が20万円を超えていても、経費を差し引いた所得が20万円以下なら特例の対象になり得る
- 反対に、経費をほとんど計上できない場合は、売上とほぼ同じ額が所得になる
どこまでを経費にできるかは副業の内容によって異なります。判断の考え方は副業の経費はどこまで?認められる判断基準と具体例12個で整理しているので、あわせて参考にしてください。
住民税には20万円ルールがない|市区町村への申告が必要
ここがこの記事でもっとも大切なポイントです。
所得税と住民税は別の税金
所得税と住民税は、名前が似ていても別の税金です。
- 所得税: 国に納める税金。申告先は税務署(確定申告)
- 住民税: お住まいの都道府県・市区町村に納める税金。申告先は市区町村
総務省の個人住民税のページでも説明されているとおり、住民税はその年の1月1日時点で住所がある市区町村で課税されます。そして、所得税の「20万円以下なら確定申告不要」という特例は、住民税には設けられていません。
確定申告をすれば住民税の申告は別途不要
一方で、税務署に所得税の確定申告をした場合は、その情報が税務署から市区町村へ回ります。このため、確定申告をした人は、原則として住民税の申告を別に行う必要はありません。
整理すると、副業の所得が20万円以下の会社員の選択肢は次の2つです。
- 所得税の確定申告をする(副業の所得も含めて申告する)→ 住民税の申告は原則不要
- 所得税の確定申告をしない → 市区町村へ住民税の申告をする
どちらの場合も、副業の所得をどこにも申告しないままにする選択肢はないと考えておくのが安全です。
20万円以下でも確定申告に含める必要があるケース
確定申告をすることになる代表的なケースは次のとおりです。
- 医療費控除を受けるために確定申告をする
- ふるさと納税をしたが、ワンストップ特例を使えない(寄附先が多い、申請が間に合わなかった等)ため確定申告で寄附金控除を受ける
- 住宅ローン控除の初年度など、年末調整では受けられない控除を申告する
- 税金の還付を受けるために確定申告をする
国税庁のタックスアンサー No.1906 給与所得者がネットオークション等により副収入を得た場合でも、フリマアプリなどの副収入の扱いが説明されています。
確定申告の具体的な手順は会社員の副業確定申告のやり方|必要書類と5つの手順で解説しています。
住民税の申告のやり方と流れ
所得税の確定申告をしない場合の、住民税申告の一般的な流れを紹介します。細かな様式や期限は自治体ごとに異なるため、お住まいの市区町村の案内を確認してください。
申告先・時期・準備するもの
- 申告先: その年の1月1日時点で住んでいる市区町村の住民税担当窓口(郵送や電子申請に対応している自治体もあります)
- 時期: 自治体が案内する申告期間内。確定申告と同じ時期に設定されていることが多いですが、自治体の案内で確認が必要です
- 準備するもの: 住民税申告書(自治体の窓口やホームページで入手)、勤務先の源泉徴収票、副業の収入と経費がわかる記録(帳簿・領収書・振込明細など)、本人確認書類やマイナンバーがわかるもの
副業の所得を計算するには、年間の売上と経費を把握しておく必要があります。副業を始めた時点から記録を残しておくと、申告時の負担を減らせます。
普通徴収・特別徴収の選択欄について
確定申告書の第二表や住民税申告書には、給与以外の所得にかかる住民税の納め方を選ぶ欄が設けられていることがあります。
- 特別徴収: 勤務先の給与から天引きされる方法
- 普通徴収: 自分で納付書などを使って納める方法
スクール運営の現場でよく見かける勘違い
副業を始めた方の相談を受けていると、税金まわりで次のような勘違いをよく見かけます。
- 「20万円以下なら申告は一切いらない」と思い込み、住民税の申告を知らなかった
- 売上で判定していて、経費を差し引いた所得で考えていなかった(またはその逆で、経費の範囲を広く考えすぎていた)
- 医療費控除やふるさと納税で確定申告をしたのに、副業の所得を含めていなかった
- 開業届を出すかどうかと、住民税の申告が必要かどうかを混同していた
特に最後の点は混同されがちです。開業届は事業を始めたことを届け出る手続きで、住民税の申告とは別の話です。開業届のタイミングについては副業の開業届はいつ出す?タイミングの判断基準と手続きの流れで解説しています。
 CLOUD
運営
運営からひとこと
税金の手続きは難しく感じますよね。特に注意が必要なのが「所得が20万円以下なら何もしなくてよい」という思い込みです。所得税の確定申告が不要な場合でも、住民税の申告が必要になることがあります。まずは日頃から売上や経費の記録、領収書などをきちんと残しておきましょう。制度を正しく理解し、必要な手続きを一つずつ行うことが、安心して副業を続けるための土台になります。判断に迷った場合は、自己判断で済ませず、お住まいの市区町村や税務署、税理士などの専門家へ確認することをおすすめします。
よくある質問
副業の所得が20万円以下なら、住民税の申告をしなくても問題ないですか?
住民税には所得税のような20万円以下の特例がないため、所得税の確定申告をしない場合は、市区町村へ住民税の申告をする必要があります。申告が必要かどうかの最終判断は、お住まいの市区町村の窓口や税務署、税理士に確認してください。
副業の所得がマイナス(赤字)の場合も住民税の申告は必要ですか?
所得が発生していない場合の扱いは、所得の種類や自治体の取り扱いによって異なることがあります。自己判断で「申告しなくてよい」と決めず、お住まいの市区町村に確認しておくと安心です。赤字の扱いは所得区分によって変わるため、税務署や税理士への相談もあわせて検討してください。
住民税の申告を忘れていた場合はどうすればよいですか?
気づいた時点で、お住まいの市区町村の住民税担当窓口に相談してください。過去の年度分の申告方法や必要書類は自治体によって異なります。早めに相談することで、手続きの流れを案内してもらえます。
まとめ
この記事のまとめ
- 「副業の所得20万円以下なら確定申告不要」は所得税だけの特例で、年末調整済みの会社員などが対象
- 20万円は売上ではなく所得(収入-経費)で判定する
- 住民税には20万円ルールがないため、所得税の確定申告をしない場合は市区町村へ住民税の申告が必要
- 確定申告をすれば、住民税の申告は原則として別途不要
- 医療費控除やふるさと納税などで確定申告をする場合は、20万円以下の副業所得も含めて申告する
- 普通徴収・特別徴収の取り扱いは自治体によって異なる
この記事は2026年(令和8年)9月時点の制度にもとづいて作成しています。税制は改正されることがあり、毎年内容を見直す前提の記事です。記事内の金額はあくまで制度上の目安であり、ご自身のケースの最終判断は、税務署・市区町村の窓口・税理士などの専門家に確認してください。副業を長く続けるための考え方は副業が続かない5つの原因|意志力に頼らず仕組みで続ける方法も参考にしてください。