副業の経費はどこまで?認められる判断基準と具体例12個
副業の確定申告に初めて向き合うと、「この出費は経費に入れていいのか」で手が止まる場面が何度も出てきます。書籍代は?自宅の電気代は?打ち合わせのカフェ代は?と、ひとつずつ迷っていると集計が進みません。先に結論を言うと、副業の経費として認められるのは「その収入を得るために直接必要だったと説明できる支出」です。この記事では、判断基準を先に整理したうえで、副業のジャンル別に経費の具体例を12個、迷いやすい家事按分の計算例、領収書がない場合の対処までまとめます。なお、経費の可否は最終的には個別事情で判断されるため、迷う支出は税務署や税理士に確認してください。
結論|副業の経費は「収入を得るために直接必要な支出」まで
副業の経費に「収入の何割まで」といった上限のルールはありません。認められるかどうかは金額の大小ではなく、支出の性質で決まります。国税庁のやさしい必要経費の知識では、必要経費になるのは売上原価と、収入を得るために直接要した費用、そして業務上の費用だと整理されています。
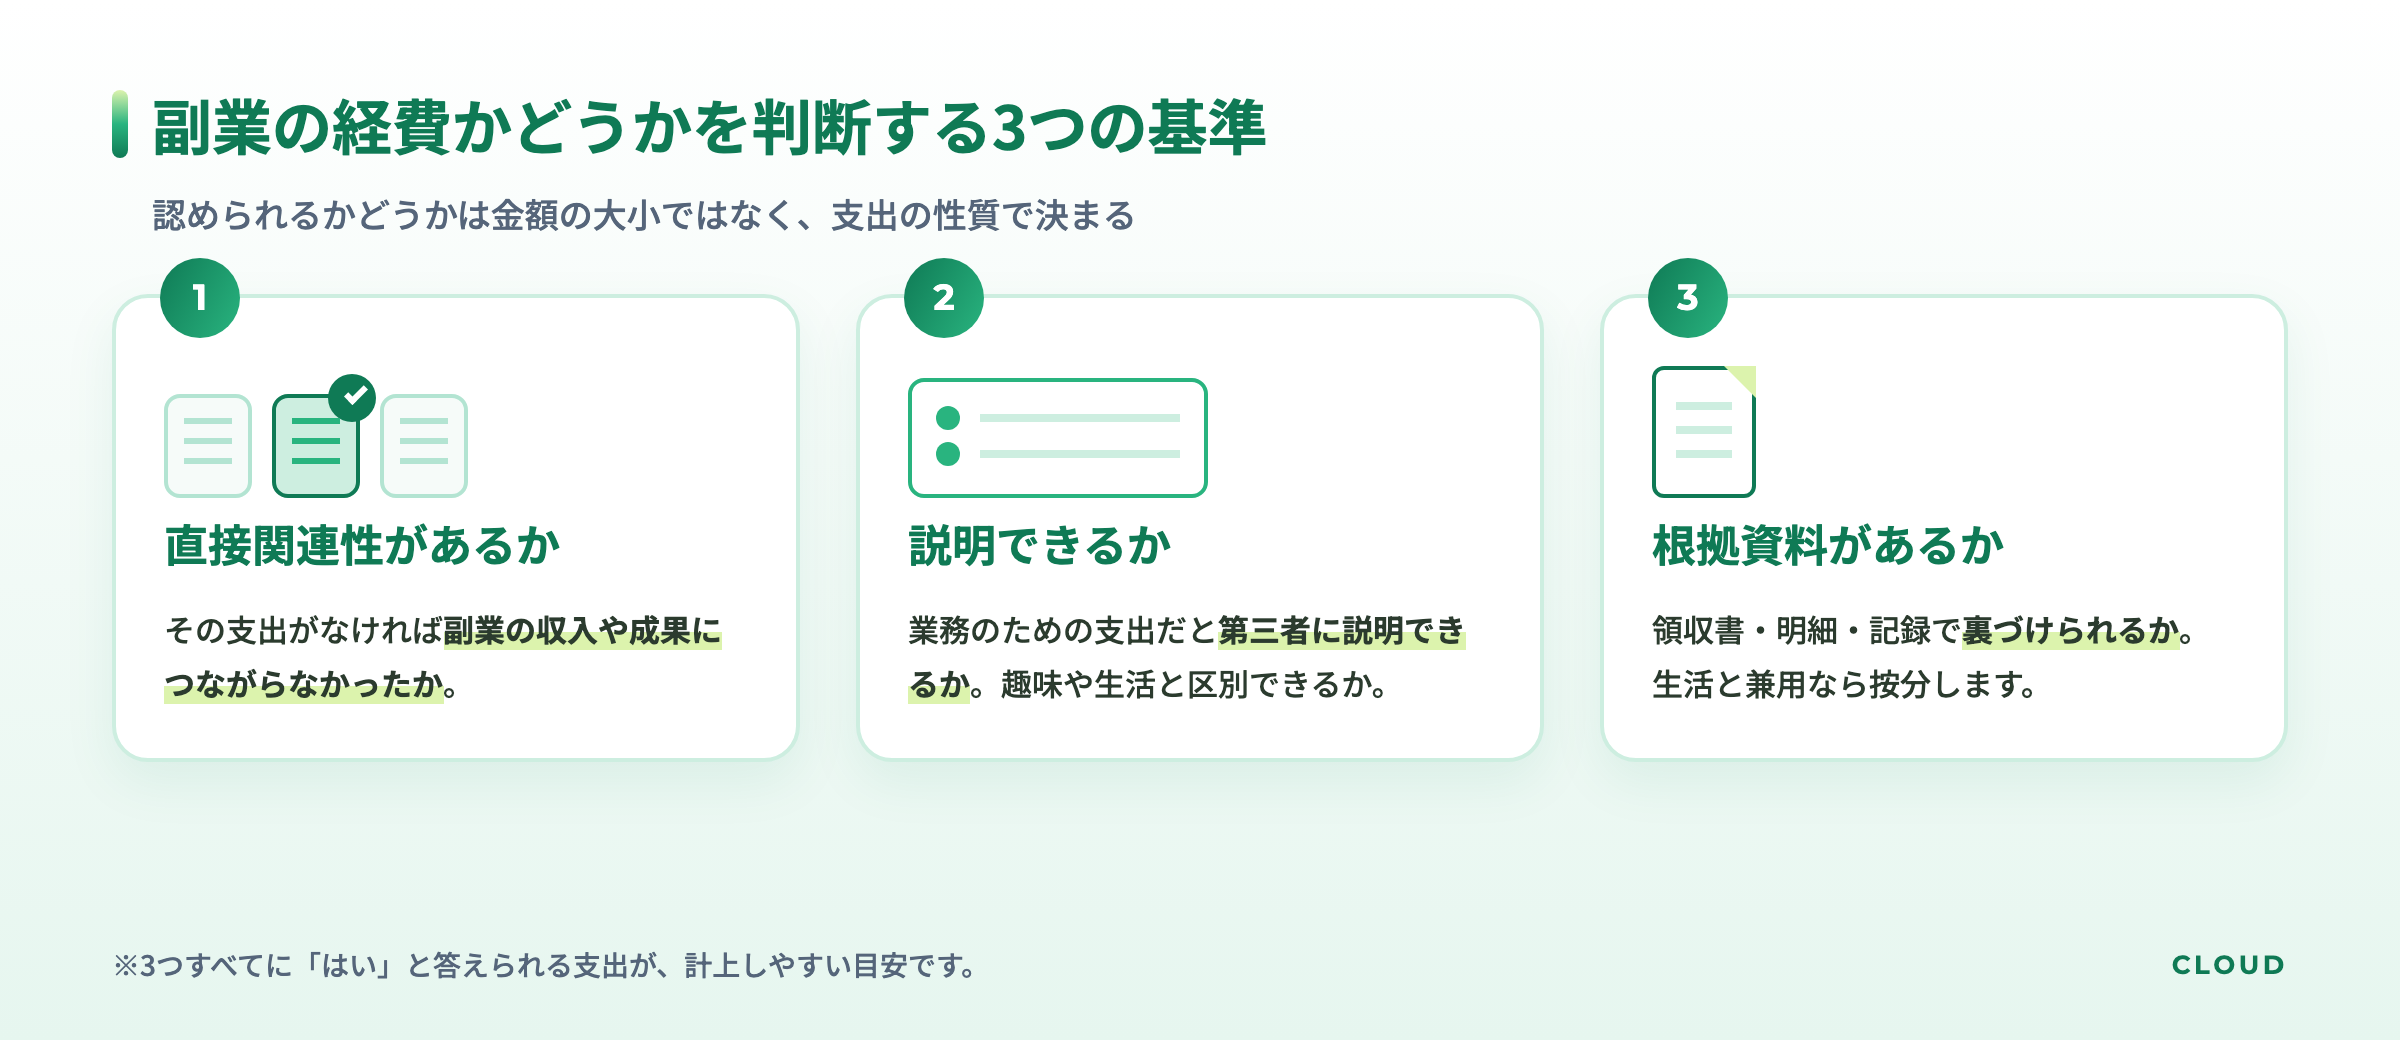
実務では、次の3点で考えると判断しやすくなります。
- 直接関連性があるか(その支出がなければ副業の収入や成果につながらなかったか)
- 業務のための支出だと第三者に説明できるか(趣味や生活のためと区別できるか)
- 根拠資料が残っているか(領収書・明細・記録で裏づけられるか)
3つすべてに「はい」と答えられる支出は経費として計上しやすく、どれかが曖昧なものは慎重に検討すべき支出です。生活と兼用しているもの(自宅の家賃や通信費など)は、全額ではなく副業に使った割合だけを経費にします。この計算方法は後述の家事按分で解説します。
ジャンル別に見る、経費として認められやすい具体例12個
経費の解説記事は特定の業種に偏りがちですが、実際に認められやすい支出は副業の内容によって変わります。代表的な4ジャンルに分けて、典型例を12個挙げます。
ライター・ブログ運営系
- 執筆テーマの調査に使った書籍・有料記事・資料の購入費
- ブログやサイト運営のレンタルサーバー代・ドメイン代
- 取材や打ち合わせに出向いた際の交通費
物販・ハンドメイド系
- 商品の仕入代金(売れた分が売上原価として経費になります)
- 梱包材や発送にかかる送料
- 商品撮影に使う照明・背景布などの備品代
デザイン・動画編集系
- 制作ソフトやクラウドツールの月額利用料
- 素材サイトやフォントの購入費
- 作業の一部を他の人に任せた場合の外注費
講師・コンサルティング系
- 打ち合わせで使ったカフェ代や貸会議室の利用料
- オンライン会議ツールなど業務用サービスの利用料
- 自分の専門知識を更新するためのセミナー・講座の参加費
注意したいのは、同じ支出でも副業の内容と関係がなければ認められないという点です。たとえばセミナー参加費は、講師業の人がその分野の知識を保つために出るなら経費と説明しやすい一方、副業と無関係な自己啓発なら難しくなります。逆に、この12個に載っていない支出でも、収入との直接のつながりを説明できれば経費になり得ます。リストの暗記ではなく、前述の3基準に当てはめて考えることが大切です。
家事按分のやり方|家賃・電気代・スマホ代の計算例
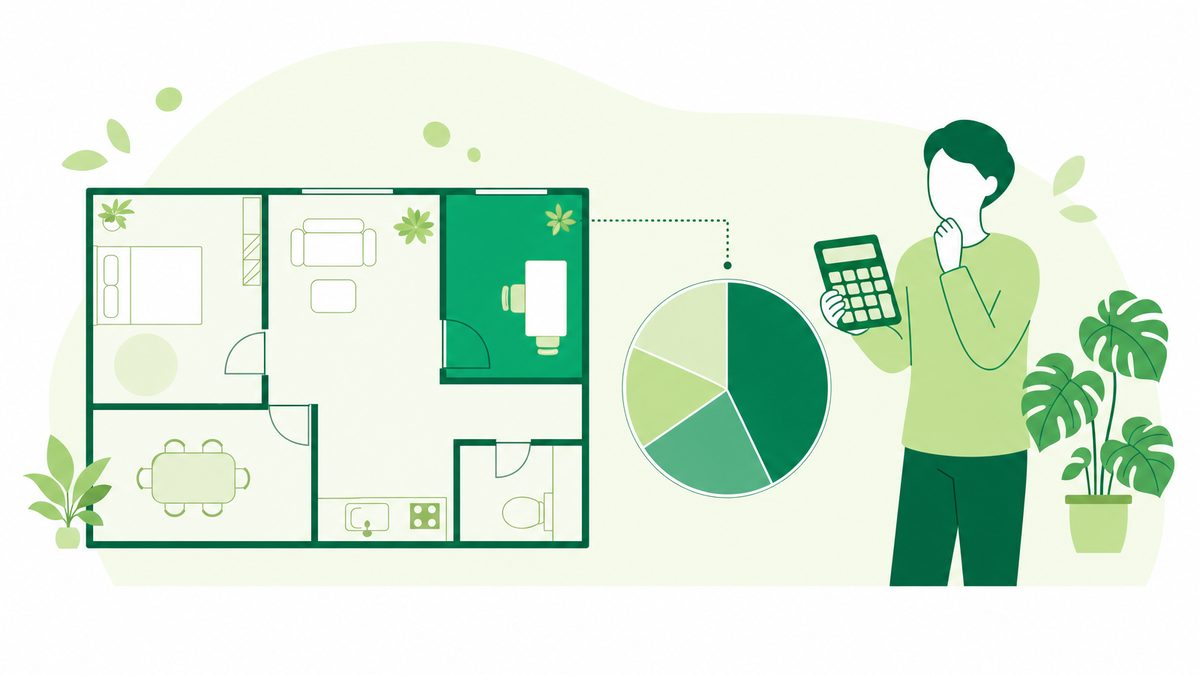
自宅で作業する副業の場合、家賃・電気代・通信費は生活との共用になるため、副業に使っている割合だけを経費にします。これが家事按分です。
按分割合は「面積」か「時間」で決めるのが基本
- 家賃は作業スペースの面積割合で按分するのが一般的です。たとえば40平米の部屋のうち作業専用のスペースが4平米なら、割合は10%という考え方です
- 電気代・通信費は使用時間の割合が使いやすい基準です。たとえば自宅でスマホやネットを使う時間のうち、およそ3割を副業の作業に充てているなら30%とします
計算例として、月の通信費が8,000円で按分割合を30%とした場合、経費に計上できるのは2,400円という計算になります。この数字はあくまで計算方法を示すための例で、実際の割合は自分の使用実態から決めます。大切なのは「なぜその割合にしたのか」をメモで残しておくことです。根拠を説明できない高い割合を設定すると、後から否認されるリスクが高まります。
パソコンは購入金額で処理が変わる
副業用のパソコンは、購入金額によって扱いが分かれます。取得価額が10万円未満なら消耗品費などとしてその年に一括計上できますが、10万円以上の場合は原則として減価償却の対象になり、耐用年数(パソコンは4年)にわたって分割して経費化します(10万円以上20万円未満は3年で均等に償却する方法も選べます)。なお、青色申告をしている場合は、取得価額30万円未満(2026年4月1日以後に取得したものは40万円未満)の資産を一括で経費にできる特例があります(年間合計300万円までなどの要件があります)。プライベートと兼用のパソコンなら、ここでも按分の考え方を併用します。
経費にできない支出と、領収書がない場合の対処
経費として認められにくい代表例
- 自分の食事代や日常の衣服代など、生活費にあたるもの
- 副業と関係のない飲み会やレジャーの費用
- スーツや腕時計など、私用と業務の切り分けを説明しにくいもの
- 所得税や住民税(税金そのものは経費になりません)
「仕事でも着るから」という理由だけでは、生活との区別がつかない支出は認められにくいのが実情です。
領収書がない場合は記録で補う
領収書がないからといって、直ちに経費にできなくなるわけではありません。電車・バス代のように領収書が出ない支出は、日付・区間・金額・目的を記録した出金伝票やICカードの利用履歴で裏づけます。クレジットカードや銀行の明細も補完資料になります。レシートを紛失した場合も、日付・支払先・内容・金額をその場でメモしておけば説明材料になります。ただし、記録が何もなければ支出の事実を示せません。「後でまとめて思い出す」ではなく、その都度残す習慣が結局いちばんの近道です。
経費計上で失敗しないための実務ポイント
- 副業用の口座やカードを分けて、生活費と混ざらないようにする
- 帳簿は日付・支払先・内容・金額の4点をそろえて記録する
- 家事按分の割合と根拠をメモに残す
- 領収書や明細は一定期間の保存が求められるため捨てずに保管する(電子取引のデータは電子のまま保存するのが基本です)
また、経費を積み上げた結果、年間の収支を集計して申告する段階では所得区分や申告義務の判定が関わってきます。全体の流れは会社員の副業確定申告の手順で解説しています。副業が軌道に乗ってきて事業として本格化するなら、開業届を出すタイミングも合わせて検討しておくと、青色申告などの選択肢が広がります。
 CLOUD
運営
運営からひとこと
按分の割合についてご質問をいただくとき、多くの方が「正解の数字がどこかにある」という前提で探していらっしゃいます。ただ、実際に問われるのは割合そのものではなく、なぜその割合にしたのかを自分の言葉で説明できるかどうかです。迷ったら、家族に一言で説明できる理由かどうかを基準にしてみてください。説明が詰まる支出は、計上する前に税務署や税理士へ確認しておくと安心です。
まとめ
この記事のまとめ
副業の経費がどこまで認められるかは、「収入を得るために直接必要だったか」「業務のためだと説明できるか」「根拠資料が残っているか」の3点で判断します。ジャンル別の12個の具体例は典型パターンであり、自分の副業との関連を説明できるかどうかが本質です。自宅作業の費用は家事按分で割合を決め、根拠をメモに残す。パソコンなど高額なものは金額によって減価償却の扱いになる。この基本を押さえれば、集計で迷う場面はかなり減ります。
なお、この記事は2026年時点の一般的な取り扱いをまとめたものです。経費の可否は個別の事情によって判断が分かれるため、迷う支出や金額の大きい支出は、税務署の相談窓口や税理士に確認したうえで計上してください。
※記事内の金額・実績は個人の事例であり、成果を保証するものではありません。