会社員の副業確定申告のやり方|必要書類と5つの手順
会社員として給与を受け取りながら副業を始めると、年明けに「自分は確定申告をしなければいけないのか」「何から手をつければいいのか」で立ち止まる人が少なくありません。給与だけで働いていたときは会社の年末調整で完結していたため、申告そのものが初めてという方も多いはずです。この記事では、2026年時点の制度をもとに、会社員が副業の確定申告を進めるときの判断基準、そろえておきたい書類、実際の手順を5つに分けて整理します。税制は毎年のように細かい見直しが入るため、実際に手続きをする年の一次情報を必ず確認しながら読み進めてください。
会社員が副業の確定申告をすることになるのはどんなときか
所得税の判定は「収入」ではなく「所得」で行う
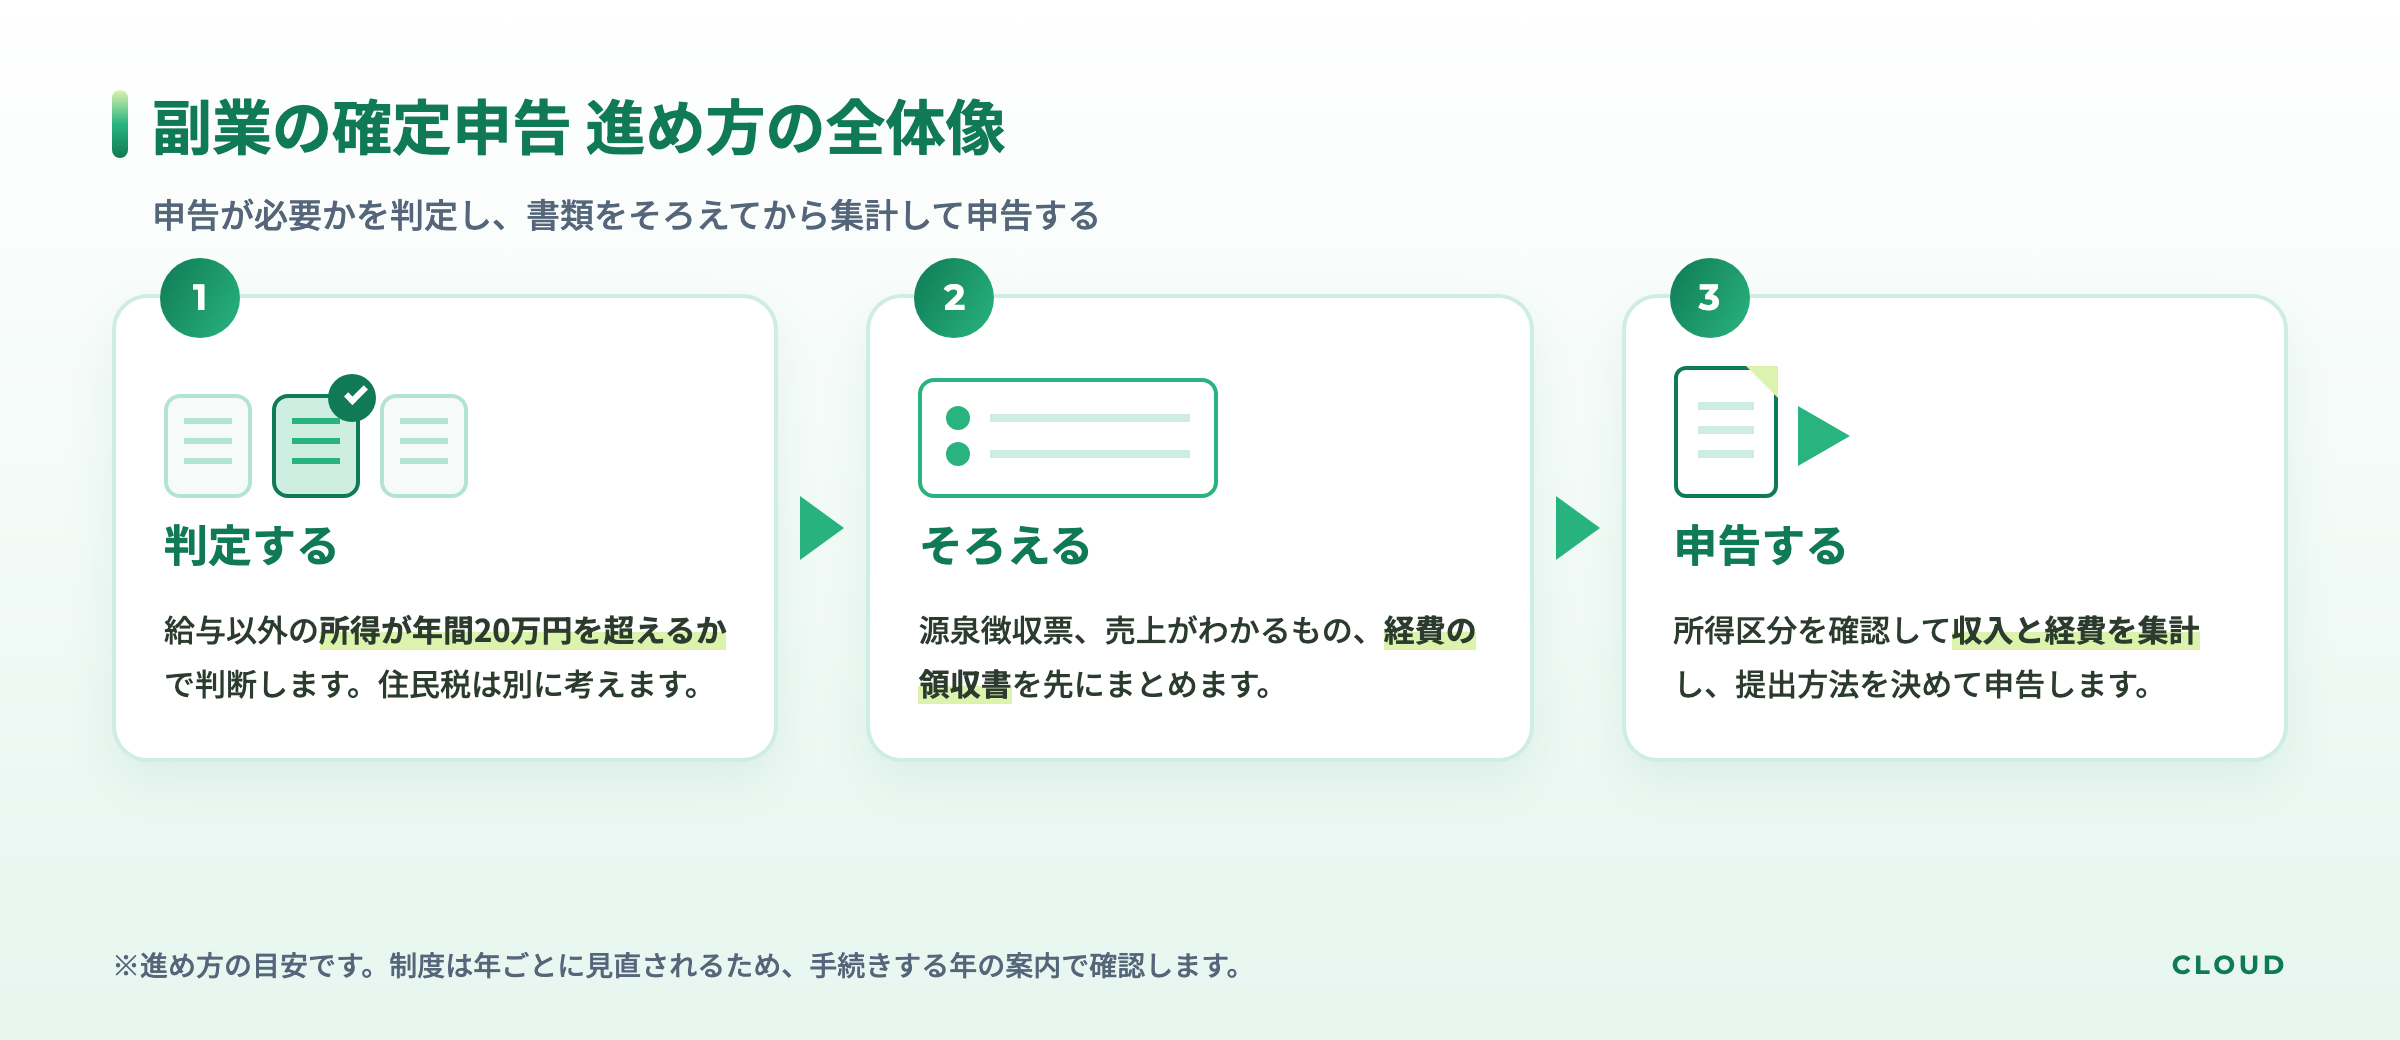
会社員が副業をしている場合、給与所得と退職所得以外の所得の合計額が年間20万円を超えると、原則として所得税の確定申告が必要になります。ここでよくある誤解が、振り込まれた金額そのもので判定してしまうことです。判定に使うのは収入から必要経費を差し引いた「所得」であり、売上が20万円を超えていても、経費を引いた後の所得が20万円以下であれば、この基準では申告義務が生じないことがあります。
逆に、副業以外の理由で申告が必要になるケースもあります。給与を2か所以上から受け取っていて年末調整をしていない給与がある場合、医療費控除やふるさと納税の寄附金控除を受けたい場合、住宅ローン控除の初年度にあたる場合などです。判定条件は国税庁の給与所得者で確定申告が必要な人に整理されているので、自分がどれに当てはまるかを先に確認しておくと迷いが減ります。
20万円以下でも住民税の手続きは別に考える
見落とされやすいのが、所得税と住民税で扱いが違う点です。前述の目安はあくまで所得税の申告義務についてのものであり、住民税には同じ取り扱いがありません。所得税の確定申告をしない場合でも、副業の所得はお住まいの市区町村へ住民税の申告をする必要があります。所得税の確定申告をすれば、その情報が市区町村へ回るため住民税の申告は別途不要になりますが、「所得が少ないから何もしなくてよい」と考えるのは誤りです。手続きの詳細は自治体ごとに案内が異なるため、住んでいる市区町村の窓口やサイトで確認してください。
申告前にそろえておきたい書類
作業を始めてから資料を探し回ると時間がかかります。次のものを先にまとめておくと、入力作業は一気に進みます。
- 勤務先から受け取った源泉徴収票(給与の金額と源泉徴収税額の確認に使います)
- 副業の売上がわかるもの(支払調書、取引先からの入金明細、販売プラットフォームの売上レポートなど)
- 経費の証拠となる領収書やクレジットカードの明細、電子取引のデータ
- 生命保険料控除証明書、iDeCoの掛金証明書など、年末調整で出しそびれた控除の証明書
- マイナンバーカード(または通知カードと本人確認書類)
- 還付金を受け取る本人名義の口座情報
領収書やレシートは原則として一定期間の保存が求められます。提出はしなくても捨てずに保管しておいてください。電子取引でやり取りした請求書や領収書は、電子データのまま保存する取り扱いが基本になっているため、印刷して紙だけ残すという整理の仕方は避けたほうが無難です。
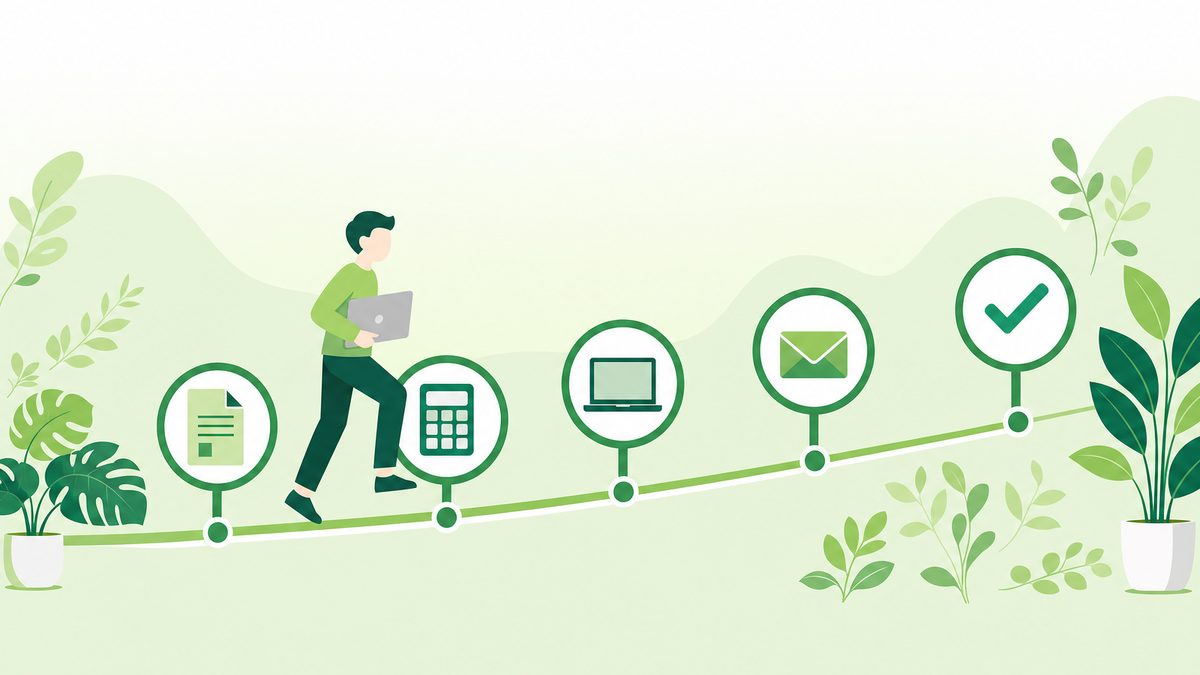
副業の確定申告を進める5つの手順
手順1 副業の所得区分を確認する
まず、その副業の所得が何にあたるのかを確認します。会社員の副業では雑所得として扱われることが多い一方、継続性や事業としての実態がある場合には事業所得になることもあります。区分によって使える控除や損失の扱いが変わるため、自己判断で決めてしまわず、判断に迷う内容であれば税務署に事前相談するのが確実です。
手順2 1年分の収入と経費を集計する
1月1日から12月31日までの収入と経費を集計します。表計算ソフトでも会計ソフトでもかまいませんが、日付・相手先・内容・金額の4項目をそろえておくと後の作業が楽になります。自宅の通信費や電気代など、私生活と共用しているものを経費に入れる場合は、副業に使っている割合を合理的な基準で按分します。按分の根拠はメモとして残しておくと、後から説明を求められたときに困りません。
手順3 提出方法を決める
提出方法は、e-Taxによる電子申告、書面を作成して税務署へ持参または郵送する方法があります。国税庁の確定申告書等作成コーナーは画面の案内に従って入力すると申告書ができあがる仕組みで、そのままe-Taxで送信することも、印刷して提出することもできます。マイナンバーカードとスマートフォンがあれば電子申告の準備は比較的短時間で整います。
手順4 申告書を作成する
源泉徴収票の内容を給与所得として入力し、続けて副業の所得を入力します。控除証明書がある場合はこの段階で反映します。入力を終えると納付額または還付額が自動計算されますが、表示された金額はあくまで入力内容に基づく計算結果です。控除の適用漏れや入力ミスがないか、送信前に一度画面を戻して確認してください。個別の税額は前提条件によって変わるため、この記事で具体的な計算例を示すことはしていません。
手順5 提出して納税または還付を受ける
その年分の申告期間は、原則として翌年の2月16日から3月15日までです(期限が土日祝にあたる場合は翌開庁日にずれます)。納税がある場合は申告期限と同じ日が納付期限になるのが原則で、振替納税やクレジットカード納付などの方法も用意されています。還付になる場合は、指定した口座へ後日振り込まれます。
会社に副業を知られたくないときの考え方
副業の所得を申告すると、その分が住民税額に反映されます。会社が住民税を給与から天引きしている場合、金額の変化から副業を把握される可能性があるため、確定申告書の住民税に関する欄で、給与以外の所得にかかる住民税を自分で納付する方法(普通徴収)を選べる場合があります。ただし、自治体の運用によっては希望どおりに扱われないこともあり、この方法をとれば知られずに済むと言い切れるものではありません。そもそも副業が就業規則で制限されていないかを先に確認し、必要であれば勤務先に相談したうえで進めるほうが、結果としてトラブルを避けやすくなります。
つまずきやすいポイントと相談先
初めての申告でよく相談が寄せられるのは、次のような点です。
- 期限を過ぎてしまった場合は、気づいた時点で早めに提出する。放置するほど加算税や延滞税の負担が増えます
- 副業が赤字だった場合、所得区分によって他の所得と損益通算できるかどうかが変わります
- 経費として認められる範囲は、その支出が副業の収入を得るために直接必要だったかどうかで判断します(詳しくは副業の経費はどこまで認められるかで整理しています)
- 開業届や青色申告の承認申請には提出期限があり、出していない年にさかのぼって適用することはできません(開業届を出すタイミングも参考にしてください)
判断に迷う内容は、税務署の相談窓口や税理士に確認するのが確実です。無料相談の機会は確定申告期に増えますが、その時期は混み合うため、疑問が出た段階で早めに動いたほうが落ち着いて準備できます。
 CLOUD
運営
運営からひとこと
ご相談を受けていて感じるのは、手続きそのものより「知らないうちに間違えているのでは」という不安で手が止まっている方が多いことです。年明けにまとめてやろうとするから重く感じるだけで、月末に少し時間を取って数字を整えている方は、申告の時期になってもほとんど慌てません。申告は年に一度のイベントではなく、毎月の小さな作業の積み重ねだと考えてみてください。迷った点はその場でメモしておき、早めに税務署や税理士へ確認するほうが、結局いちばん気持ちが楽になります。
まとめ
この記事のまとめ
会社員の副業確定申告は、やることを分解してしまえば流れは単純です。所得税は所得が年間20万円を超えるかどうかで判断し、住民税は別に考える。書類を先にそろえ、所得区分を確認し、収入と経費を集計し、提出方法を決めて申告書を作り、期限内に提出して納税または還付を受ける。この順番で進めれば、初めてでも作業の見通しは立ちます。
なお、ここで紹介した内容は2026年時点の一般的な取り扱いをまとめたものです。控除の要件や電子申告の画面は毎年見直されるため、実際に手続きをする年に国税庁の案内で最新の情報を確認し、個別の判断は税務署や税理士などの専門家に相談してください。副業を続けていくうえで、数字を自分で把握しておく習慣は、そのまま事業の管理能力につながります。詳しい進め方はコラム一覧でも順次取り上げていきます。