副業の住民税を普通徴収にするやり方|確定申告書の記入箇所と3つの注意点
副業分の住民税を普通徴収(自分で納付)にするには、確定申告書第二表の「給与・公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」に○を付けるのが基本のやり方です。所得税の確定申告をしない場合は、市区町村へ出す住民税の申告書で同じ選択をします。
ただし、普通徴収を選べるのは事業所得や雑所得など「給与以外の所得」に限られます。アルバイトの掛け持ちのような給与の副業は、原則として本業の給与と合算されて給与から差し引かれます。この記事では、令和7年分(2025年分)の申告、つまり2026年度の住民税を基準に、制度の仕組みと手順を整理します。
住民税の普通徴収とは?特別徴収との違い
住民税の納め方には、大きく分けて「特別徴収」と「普通徴収」の2つがあります。
| 項目 | 特別徴収 | 普通徴収 |
|---|---|---|
| 納める人 | 勤務先が給与から差し引く | 自分で納付する |
| 納める回数 | 6月から翌年5月の12回 | 原則年4回 |
| 届く書類 | 勤務先経由で通知書 | 自宅に納税通知書と納付書 |
| 主な対象 | 会社員の給与所得 | 自営業や給与以外の所得 |
会社員の住民税は、給与所得の分を勤務先が毎月の給与から差し引く特別徴収が原則です。一方、普通徴収は市区町村から届く納付書や口座振替で、自分で納める方法です。
副業で給与以外の所得がある会社員の場合、その副業分の住民税を「本業の給与からまとめて差し引く(特別徴収)」か「副業分だけ自分で納める(普通徴収)」かを、申告のときに選べる仕組みになっています。
普通徴収を選べる所得・選べない所得
最初に確認したいのは、自分の副業がどの所得に当たるかです。普通徴収を選べるのは給与所得以外の所得に限られます。
- ライティングやデザインなどを業務委託で受けている(事業所得・雑所得)
- ブログやSNSの広告収入がある(主に雑所得)
- 物販やハンドメイド販売の売上がある(事業所得・雑所得)
- 不動産の賃料収入がある(不動産所得)
- 副業先と雇用契約を結び、給与を受け取っている(給与所得)
- 2か所以上でアルバイトやパートを掛け持ちしている(給与所得)
上のチェックリストに当てはまる所得は、徴収方法を選べます。下の給与の副業は、地方税法第321条の3で給与所得の住民税は特別徴収とすると定められているため、原則として本業の給与と合算されます。
これまで一部の自治体では、副業の給与分を普通徴収として扱う運用がありました。しかし、地方税法に沿う形で取扱いを見直す自治体が出ています。たとえば中野区は令和8年度(令和7年中の所得)から、中央区は令和9年度(令和8年中の所得)から、2か所以上の給与はすべて主たる勤務先で特別徴収するとしています。開始時期は自治体によって異なるため、お住まいの市区町村の案内を確認しましょう。
所得区分の考え方は副業の雑所得と事業所得の違いでも詳しく整理しています。
副業の住民税を普通徴収にするやり方
申告方法によって、選択する場所が変わります。
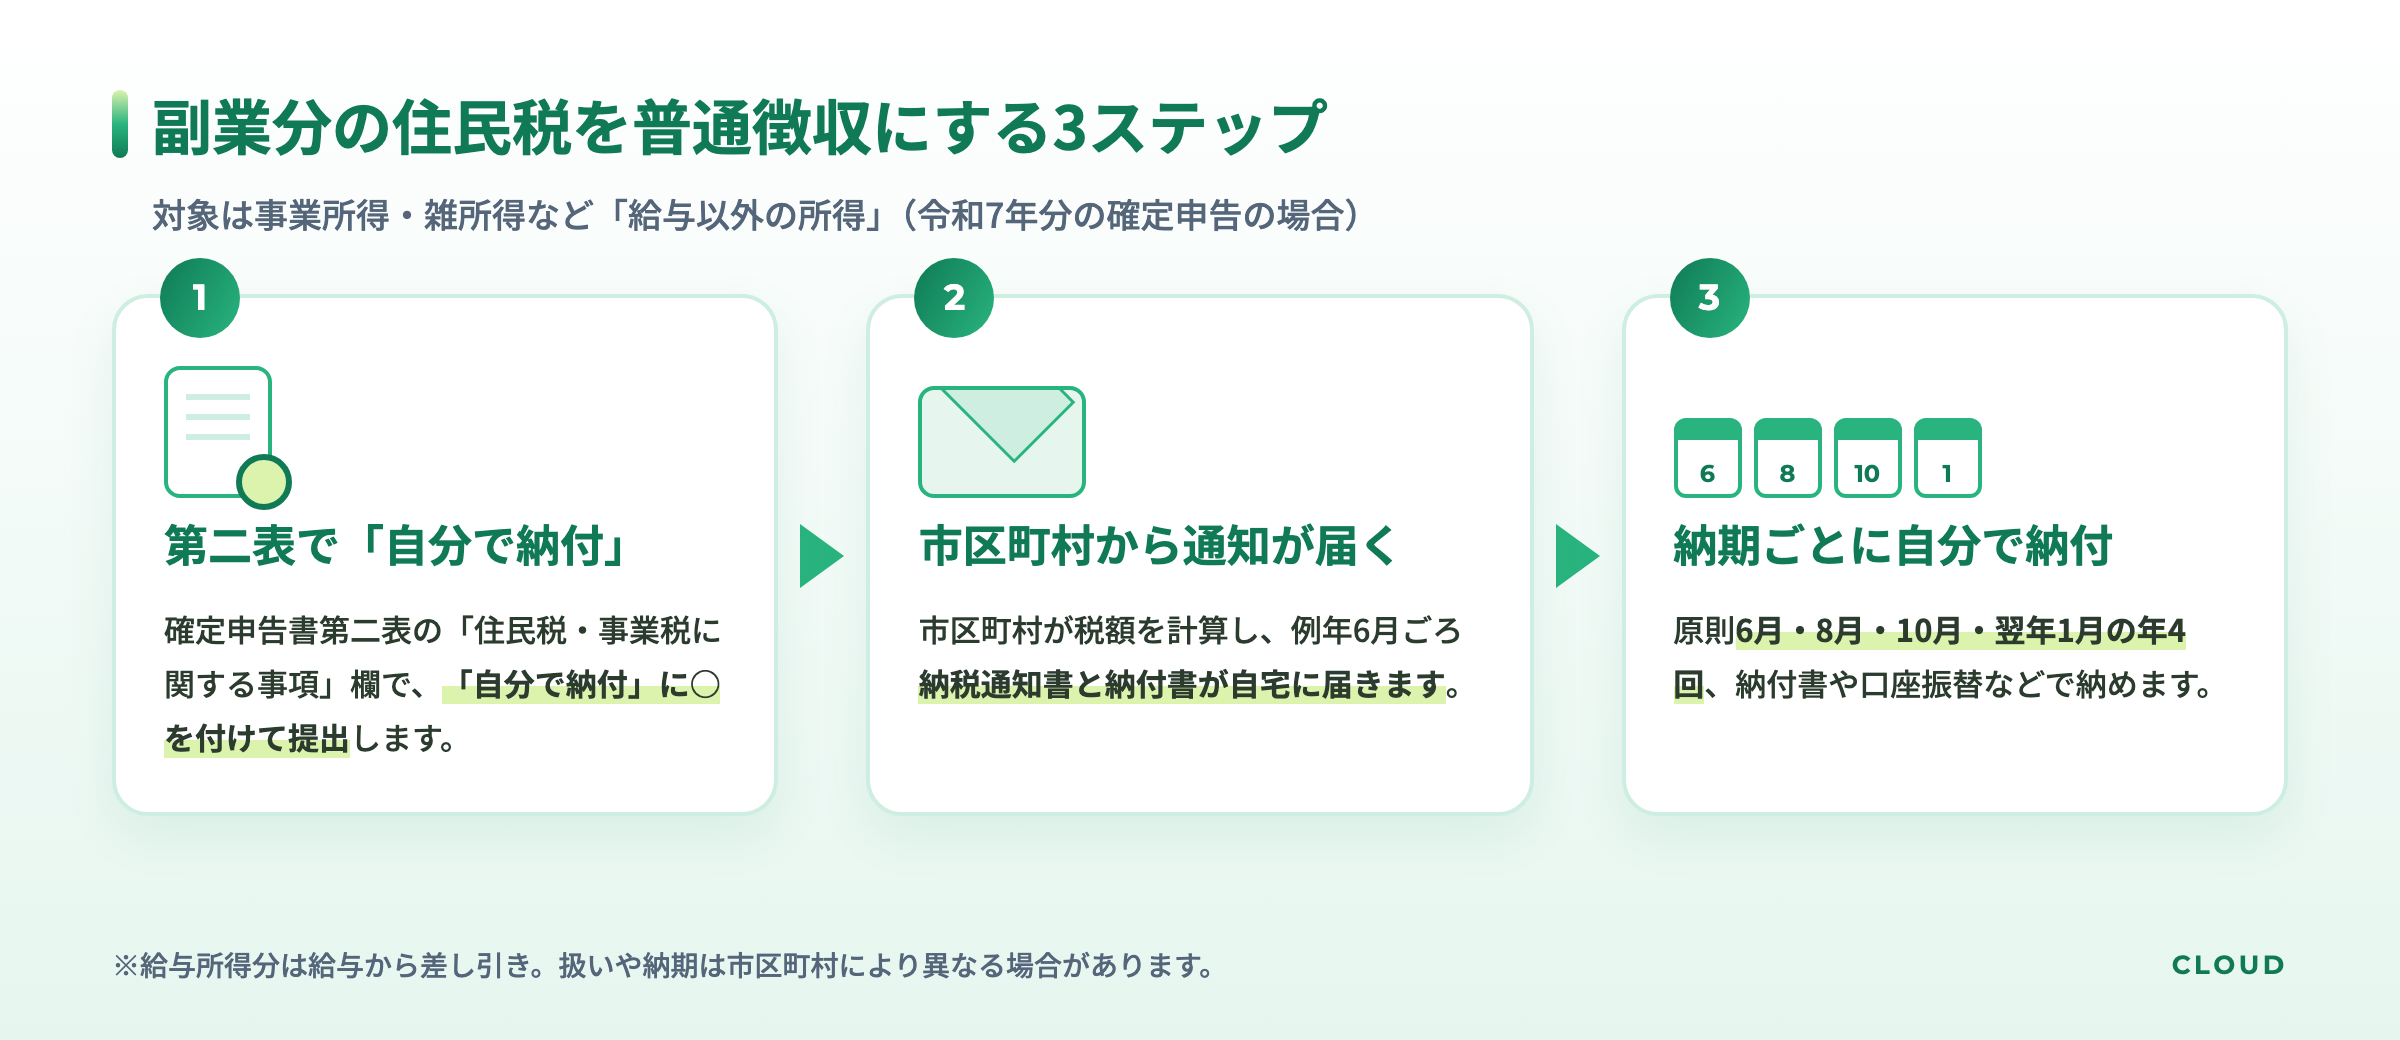
確定申告書で選ぶ場合(第二表)
所得税の確定申告をする場合は、確定申告書第二表の「住民税・事業税に関する事項」欄で選びます。
- 確定申告書第二表の下部にある「住民税・事業税に関する事項」欄を探す
- 「給与・公的年金等以外の所得に係る住民税の徴収方法」の項目を確認する
- 自分で納める場合は「自分で納付」に○を付ける(給与から差し引く場合は「特別徴収」に○)
- 第一表・第二表とあわせて税務署へ提出する
何も記入しないと、原則として給与からの差し引きにまとめられると案内している自治体が多いため、選びたい場合は記入漏れに注意しましょう。確定申告全体の流れは会社員の副業確定申告のやり方で紹介しています。
e-Taxの作成コーナーで選ぶ場合
国税庁の確定申告書等作成コーナーでは、所得や控除を入力して計算結果を確認したあと、住民税等に関する事項を入力する画面が表示されます。その中の「住民税の徴収方法の選択」で「自分で納付」を選ぶと、第二表に反映されます。スマホでの入力の流れはスマホでe-Tax確定申告する手順も参考にしてください。
住民税の申告だけをする場合
給与以外の所得が年20万円以下などで所得税の確定申告をしない場合でも、住民税の申告は別に必要です。この場合は、市区町村の住民税申告書にある徴収方法の欄で普通徴収(自分で納付)を選びます。様式や欄の名称は自治体ごとに異なるため、提出先の記入例を確認しましょう。詳しくは副業所得20万円以下でも住民税の申告は必要で解説しています。
「自分で納付」を選んでも普通徴収にならないケース
申告書で「自分で納付」を選んでも、自治体の判断で特別徴収にまとめられる場合があります。中野区や中央区では、次のようなケースを挙げています。
- 申告した給与以外の所得がマイナス(赤字)の場合
- 追加で申告した控除が、追加した所得より大きい場合
- ふるさと納税などの税額控除が、申告した所得にかかる税額より大きい場合
いずれも、普通徴収として分けて納める税額が生まれないためです。また、65歳以上の方の公的年金等にかかる住民税は年金からの差し引きとなるなど、年齢や所得の種類によっても扱いが変わります。
最終的な徴収方法を決めるのは市区町村なので、判断に迷う場合はお住まいの市区町村の住民税担当窓口に確認しておくと安心です。
普通徴収にしたあとの納付時期と納め方
普通徴収を選ぶと、例年6月ごろに市区町村から納税通知書と納付書が自宅に届きます。
| 納期 | 納期限の目安 |
|---|---|
| 第1期 | 6月末日 |
| 第2期 | 8月末日 |
| 第3期 | 10月末日 |
| 第4期 | 翌年1月末日 |
納期は原則として年4回で、上の表は多くの自治体で採用されている日程です。納期限が休日に当たる場合の扱いなど、細かな点は自治体によって異なります。
納め方は、金融機関やコンビニでの納付書払い、口座振替、スマホ決済アプリなど、自治体ごとに用意されている方法から選べます。納め忘れを防ぐには口座振替を検討するのも一つの方法です。
副業を始める前に確認しておきたいこと
CLOUDとしてお伝えしたいのは、住民税の扱いは「副業の契約形態」で変わるという点です。同じ「副業」でも、雇用契約で給与を受け取るのか、業務委託で報酬を受け取るのかによって、所得の区分と住民税の徴収方法が変わります。
副業を始める段階で、次の3点を整理しておくと申告時に迷いにくくなります。
- 副業先との契約が雇用契約か業務委託契約かを確認する
- 収入と経費を記録し、所得区分の目安をつけておく
- 勤務先の就業規則で副業の届出が必要かを確認する
住民税の徴収方法は、あくまで納め方の選択です。勤務先の副業ルールは住民税とは別に定められているため、就業規則に沿って手続きを進めることが大切です。
 CLOUD
運営
運営からひとこと
副業を始める際は、税金の仕組みを正しく理解しておくことも大切です。学校では教えてくれない事柄になりますが、事業をする上で必ず通る道なので安心して副業に取り組める環境を少しづつ整えていきましょう。
よくある質問
普通徴収を選ぶと住民税の金額は変わりますか?
納め方が変わるだけで、税額そのものは変わりません。所得や控除をもとに市区町村が計算した税額を、給与から差し引くか自分で納めるかの違いです。
確定申告後に徴収方法を変更したい場合はどうすればよいですか?
住民税の税額が決まる前であれば、市区町村に相談することで対応してもらえる場合があります。対応の可否や期限は自治体によって異なるため、早めにお住まいの市区町村へ問い合わせましょう。
アルバイトの副業分だけを普通徴収にできますか?
給与所得の住民税は、地方税法上は原則として特別徴収です。これまで個別に普通徴収として扱う自治体もありましたが、取扱いを見直す自治体が増えているため、お住まいの市区町村の最新の案内を確認してください。
まとめ
この記事のまとめ
- 副業分の住民税を普通徴収にするには、確定申告書第二表で「自分で納付」に○を付ける
- 住民税の申告だけをする場合は、市区町村の申告書で同じ選択をする
- 普通徴収を選べるのは給与以外の所得で、給与の副業は原則として本業と合算される
- 所得がマイナスの場合などは、選んでも特別徴収になることがある
- 普通徴収の納期は原則年4回で、6月ごろに納付書が届く
この記事は令和7年分(2025年分)の申告と2026年度の住民税を基準にしており、制度や自治体の取扱いは年度ごとに変わる場合があります。最終的な判断は、お住まいの市区町村や税務署、税理士などの専門家に確認しながら進めてください。