副業の雑所得と事業所得の違い|判断基準3つと2022年通達の要点
「副業の収入は雑所得と事業所得のどちらで申告すればいいのか」と迷っている方に、先に結論をお伝えします。副業の所得区分は、収入の金額だけでは決まらず、その活動が社会通念上「事業」といえる程度かどうかで判断されます。そして2022年10月の通達改正以降、その判断の大きな目安になっているのが「取引を帳簿に記録し、保存しているか」です。
この記事は、2026年10月時点で確認できる国税庁の資料(所得税基本通達35-2と、その解説、タックスアンサー)にもとづき、令和7年分以降の申告を念頭に整理しています。税の取り扱いは改正されることがあるため、申告する年の国税庁の案内もあわせて確認してください。
雑所得と事業所得の違い|副業で押さえたい定義
所得税では、所得を10種類に分けて計算します。副業の所得が入りやすいのは、このうち「事業所得」と「雑所得」の2つです。
- 事業所得|農業・漁業・製造業・小売業・サービス業など、事業から生じる所得。収入から必要経費を引いて計算する
- 雑所得|ほかの9種類のどれにも当たらない所得。国税庁のタックスアンサーでは、原稿料やシェアリングエコノミーに係る所得など「副業に係る所得」が例に挙げられている
雑所得はさらに「公的年金等」「業務に係るもの」「その他」に分かれます。副業で関係するのは主に業務に係る雑所得で、国税庁は「副業に係る収入のうち営利を目的とした継続的なもの」と説明しています。
つまり、同じ副業でも、規模や続け方によって事業所得にも業務に係る雑所得にもなりえます。両者は「事業的な規模かどうか」で分かれる関係にある、と国税庁の通達の解説で示されています。
判断の分かれ目は3つ|2022年10月の通達改正のポイント
副業の所得区分の考え方は、2022年(令和4年)10月7日付で改正された所得税基本通達35-2に示されています。令和4年分以後の所得に適用されている取り扱いです。なお、同年8月に公表された改正案では収入金額で線引きする内容が示されていましたが、意見募集を経て、帳簿の有無を重視する現在の形に修正されました。
基準1 社会通念上「事業」といえる程度か
通達では、事業所得と認められるかどうかは「社会通念上事業と称するに至る程度」で行っているかで判定するとされています。解説では、過去の判決をもとに次のような点を総合的に見るとしています。
- 営利性・有償性があるか
- 継続性・反復性があるか
- 自分の責任と計算で企画し、遂行しているか
- かけている労力の程度、人や設備をそろえているか
- 取引の目的、本人の職歴や生活状況など
基準2 取引を帳簿に記録し、保存しているか
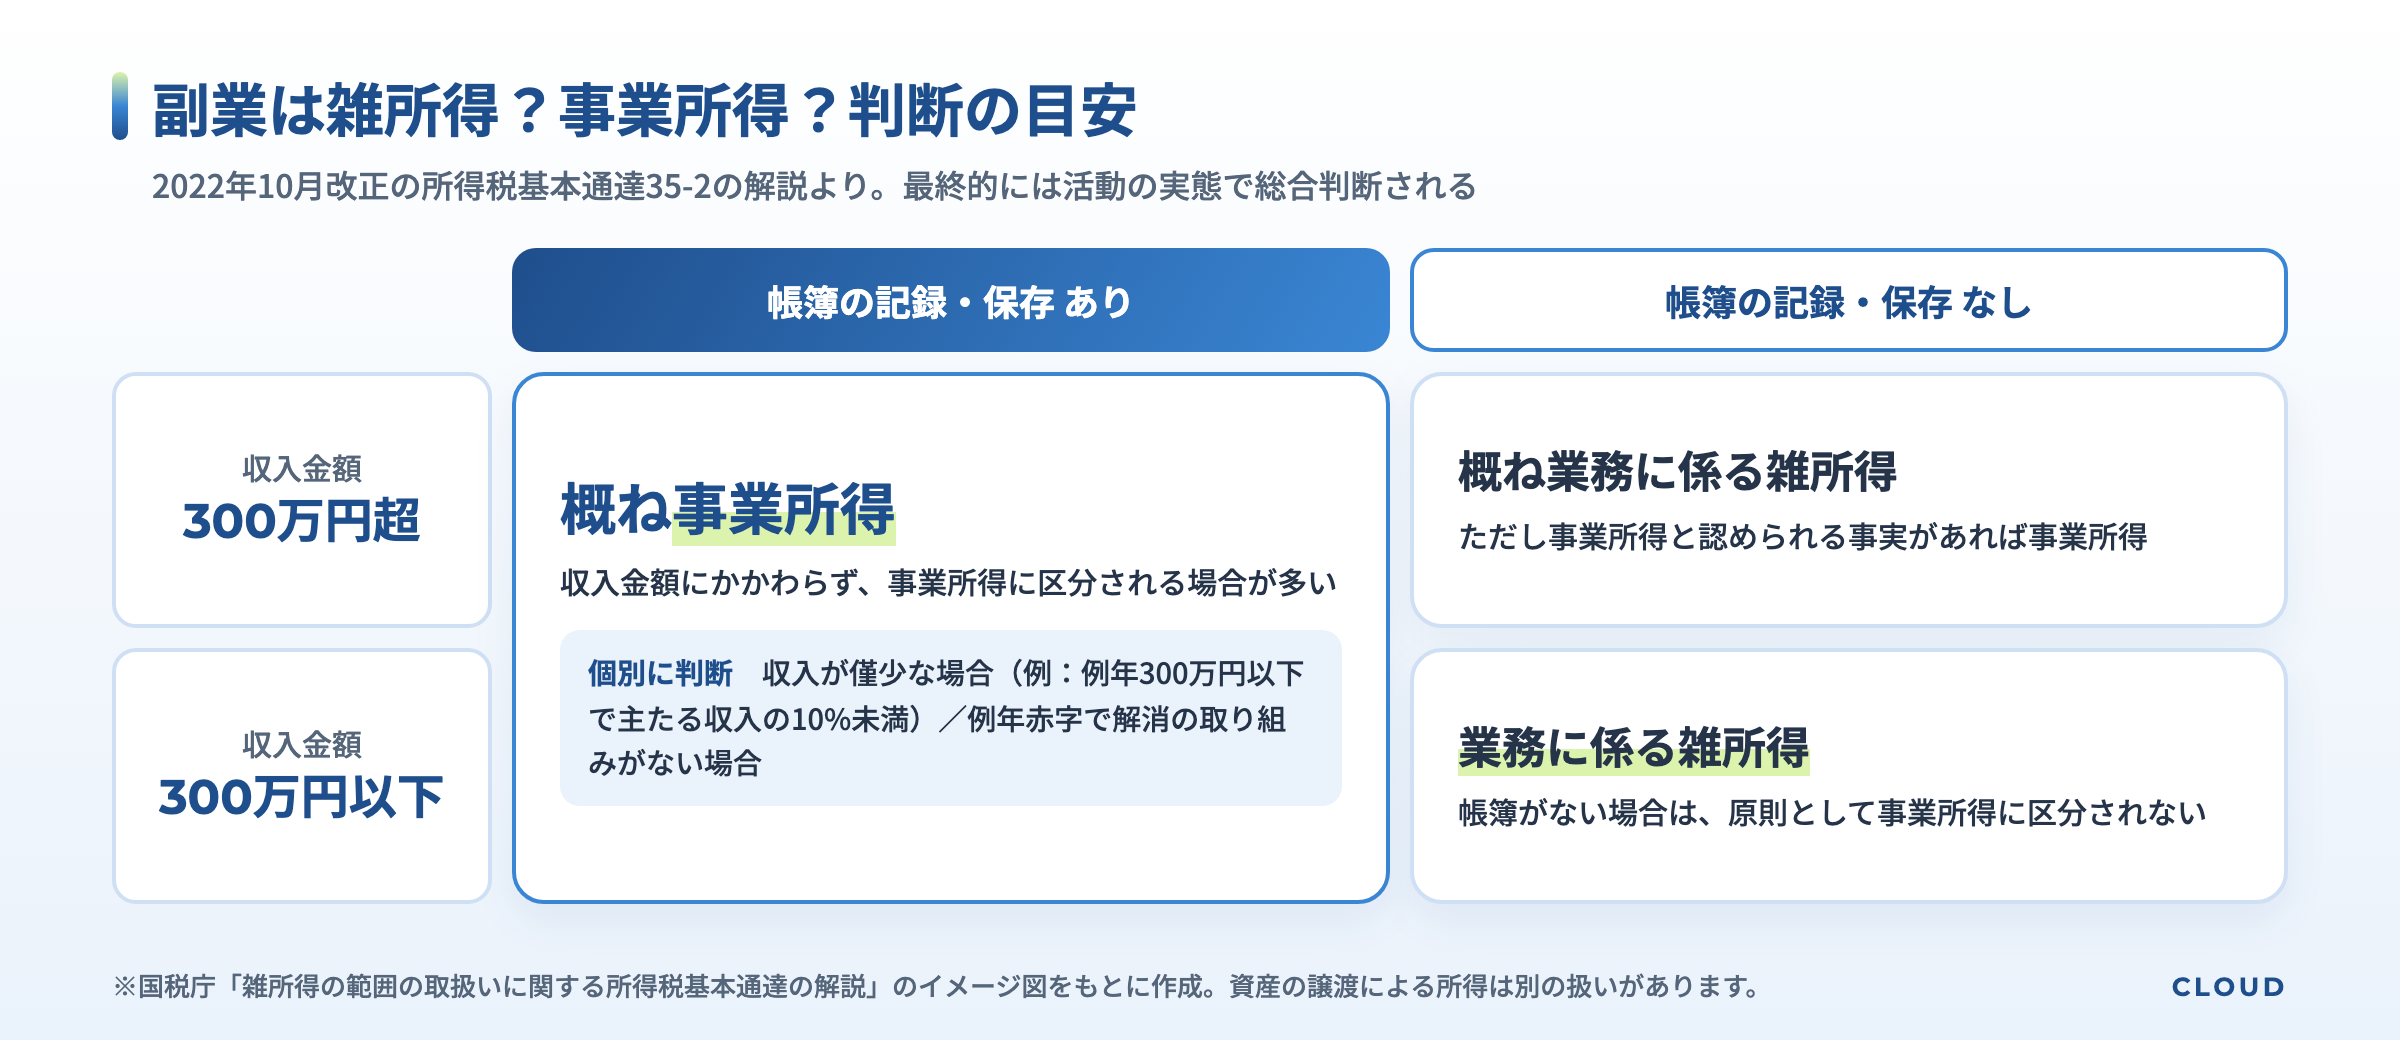
改正のいちばんのポイントがここです。解説では、帳簿に記録して保存している場合は一般的に営利性や継続性があるとみられ、事業所得に区分される場合が多いとされています。反対に、帳簿の記録・保存がない場合は、原則として事業所得に区分されないと考えられるとされています。
ただし、帳簿の保存がなくても、収入金額が300万円を超える規模で、事業所得と認められる事実がある場合は、事業所得として扱うとされています。
基準3 収入が僅少でないか・営利性があるか
帳簿を保存していても、次の場合は事業かどうかを個別に判断するとされています。
- 収入金額が僅少な場合(例として、例年300万円以下で、主たる収入に対する割合が10%未満の場合)
- 営利性が認められない場合(例として、例年赤字で、赤字を解消するための取り組みをしていない場合)
ここでいう「例年」は、概ね3年程度の期間とされています。会社員の副業はこの条件に当てはまりやすいため、帳簿をつけていても業務に係る雑所得になるケースは少なくありません。
事業所得と雑所得で変わること|申告上の主な違い
区分によって、使える仕組みや守るべきルールが変わります。
事業所得になると使える主な仕組み
- 赤字を給与所得などと損益通算できる|事業所得の損失は、一定の順序で給与所得など他の所得から差し引ける
- 青色申告ができる|青色申告は事業所得・不動産所得・山林所得がある人が対象。青色申告特別控除や、赤字を翌年以後に繰り越せる仕組みなどがある
青色申告の特典と手続きは青色申告と白色申告の違いで詳しく整理しています。一方で、事業所得として申告する場合は、白色申告であっても記帳と帳簿書類の保存が求められます。
業務に係る雑所得のルール
- 赤字は他の所得と損益通算できない|雑所得の損失は、給与所得などから差し引けない
- 書類の保存|前々年分の業務に係る雑所得の収入金額が300万円を超える場合、請求書や領収書などの現金預金取引等関係書類の保存が必要
- 収支内訳書の添付|前々年分の収入金額が1,000万円を超える場合、確定申告書に収支内訳書などの添付が必要
- 現金主義の特例|前々年分の収入金額が300万円以下なら、実際に入金・支払いをした時点で計上する方法を選べる(申告書への記載が必要)
「赤字を通算したいから事業所得にする」という選び方はできず、区分はあくまで活動の実態で決まります。経費の考え方は副業の経費はどこまで?も参考にしてください。
開業届を出せば事業所得になる?よくある誤解
開業届(個人事業の開業・廃業等届出書)は、事業を始めたことを税務署に届け出る書類です。ただし、開業届を出したことだけで、所得区分が事業所得に決まるわけではありません。反対に、開業届を出していなくても、実態が事業であれば事業所得になりえます。
開業届は、青色申告承認申請書とあわせて出すことで青色申告を始める入り口になる、という意味合いが大きい書類です。提出のタイミングや判断の仕方は副業の開業届はいつ出す?で整理しています。
スクール運営の視点|区分は「始めた日からの記録」で選択肢が変わる
副業を学ぶ受講生の相談を受けていると、所得区分の話題は「収入がいくらになったら事業所得か」という金額の質問から始まることが多いと感じます。けれども、ここまで見てきたとおり、2022年の改正後に重視されているのは金額よりも記録です。
申告の直前になって「事業所得にしたい」と考えても、1年分の取引が帳簿に残っていなければ、その時点で選べる道は狭くなります。区分を決めるのは申告書を書く日ではなく、副業を始めた日からの記録の積み重ねです。
- 入金があったら、その月のうちに日付・取引先・金額を記録する
- 経費の領収書や請求書は、月ごとにまとめて保存する
- 年に一度、その年の収入の規模と、本業の収入との割合を見直す
記録を残しておけば、雑所得で申告する場合でも、必要経費の根拠を示しやすくなります。申告の手順は会社員の副業確定申告のやり方にまとめています。
 CLOUD
運営
運営からひとこと
日頃から売上や経費を記録する仕組みを作っておくことが、安心して副業を続けていくうえで重要になってきますね。後の自分が困らないように、副業を始めたタイミングで帳簿や領収書の管理を徹底していきましょう。
よくある質問
Q. 副業の収入が300万円以下なら、雑所得になりますか?
収入金額だけで決まるわけではありません。帳簿の記録・保存があれば事業所得に区分される場合が多いとされる一方、収入が僅少(例として、例年300万円以下で主たる収入の10%未満)な場合などは、事業かどうかが個別に判断されます。
Q. 去年は雑所得で申告しました。今年から事業所得で申告できますか?
年ごとの活動の実態で判断されるため、事業的な規模になり帳簿の記録・保存をしているなど、実態が伴えば事業所得になりえます。切り替えを考えるときは、税務署や税理士に状況を伝えて確認すると安心です。
Q. どちらか判断に迷ったら、どこに相談すればいいですか?
最寄りの税務署の相談窓口や、税理士に相談する方法があります。取引の記録、収入と経費の内訳、活動にかけている時間や設備がわかる資料を用意しておくと、話が進みやすくなります。
まとめ
この記事のまとめ
- 副業の所得は、社会通念上「事業」といえる程度かどうかで、事業所得か業務に係る雑所得かが分かれる
- 2022年10月の所得税基本通達35-2の改正で、取引を帳簿に記録・保存しているかが判断の大きな目安になった
- 帳簿があっても、収入が僅少な場合や営利性がない場合は個別に判断される
- 事業所得は損益通算や青色申告が使える一方、雑所得の赤字は他の所得と通算できない
- 開業届を出しただけでは事業所得にならない。区分の土台は日々の記録
この記事の内容は、2026年10月時点で確認できる国税庁の所得税基本通達の改正に関する資料とタックスアンサー No.1500 雑所得をもとにしています。取り扱いは見直されることがあるため、申告の前に最新の案内を確認し、ご自身の区分の判断に迷う場合は税務署や税理士にご相談ください。
※記事内の金額・実績は個人の事例であり、成果を保証するものではありません。