青色申告と白色申告の違い5点|副業でどちらを選ぶかの判断軸
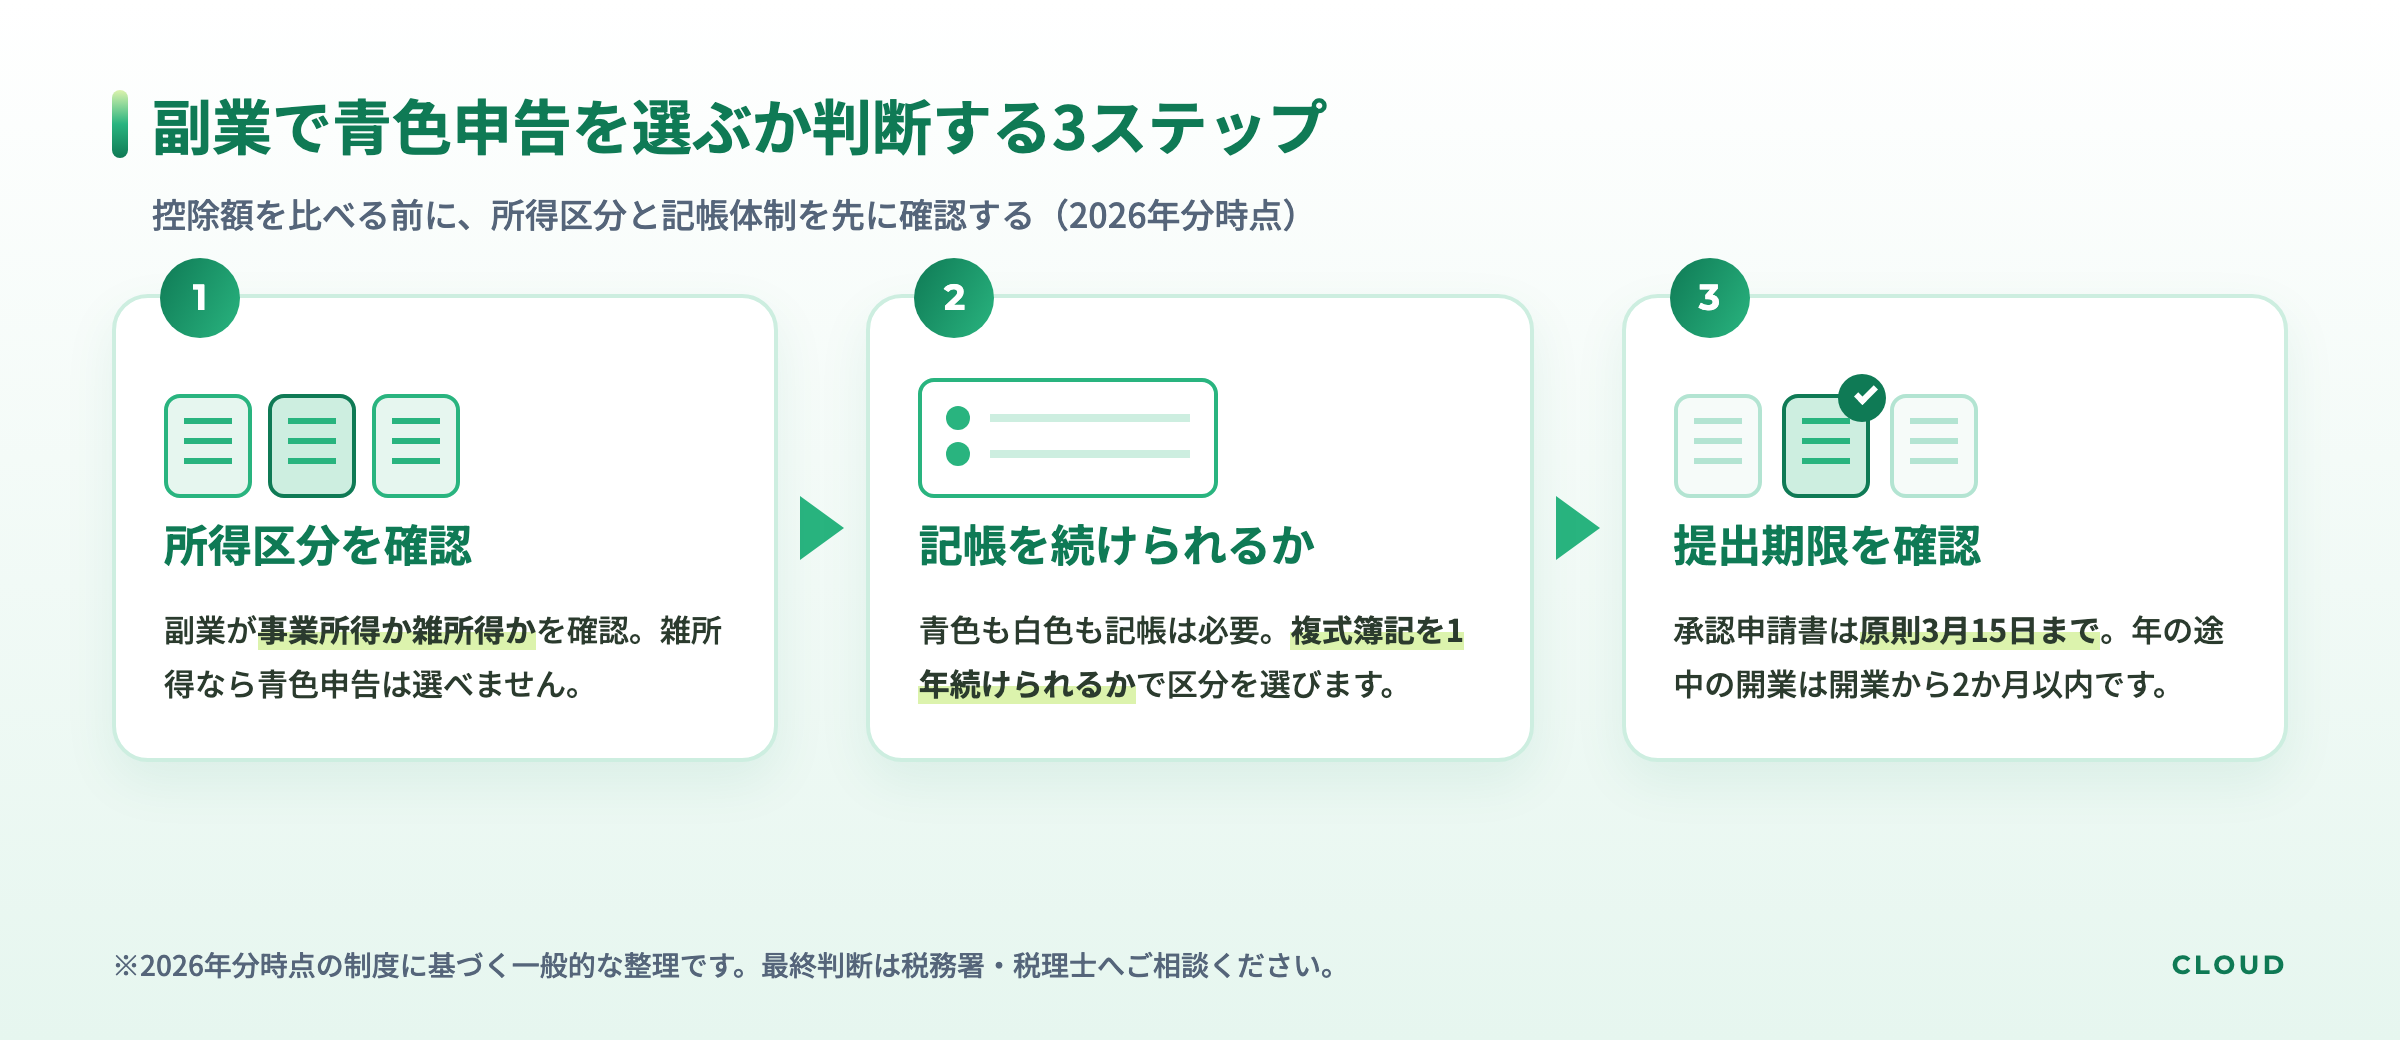
「副業を始めたら青色申告のほうが得らしい」と調べ始めた方に、先に結論をお伝えします。青色申告を選べるのは、その副業が事業所得・不動産所得・山林所得のいずれかに当たる場合だけです。収入が雑所得に区分されるなら、青色申告という選択肢そのものがありません。控除額を比べる前に、自分の所得区分を確認する順番になります。
この記事では違いを5点に整理し、どちらを選ぶかの判断軸をまとめます。内容は2026年(令和8年)分時点の制度にもとづく一般的な整理です。税制は改正されるため、最新の内容は国税庁の該当ページで確認し、個別の判断は税務署・税理士にご相談ください。
青色申告と白色申告の違い5点|まず表で全体像をつかむ
どちらも確定申告のやり方の種類です。大きな違いは次の5点です。
| 比較する点 | 青色申告 | 白色申告 | |—|—|—| | 1. 使える人 | 事業所得・不動産所得・山林所得がある人 | 所得の種類を問わない | | 2. 事前手続き | 青色申告承認申請書の提出が必要 | 事前手続きは不要 | | 3. 特別控除 | 最高65万円・55万円・10万円のいずれか | なし | | 4. 記帳の方法 | 複式簿記(10万円控除なら簡易な記帳) | 簡易な記帳でよい | | 5. 赤字の扱い | 純損失を翌年以後3年間繰り越せる | 繰り越せない |
このほか、生計を一にする親族への給与を経費にできる青色事業専従者給与などの特典もあります(国税庁 タックスアンサー No.2070 青色申告制度)。ただし表の1行目「使える人」の条件を満たしていなければ、2行目以下は検討の対象になりません。
副業が「雑所得」なら青色申告はできない|最初に確認する前提
ここが副業でもっとも誤解されやすい点です。
青色申告の対象は3種類の所得だけ
青色申告制度の対象は不動産所得・事業所得・山林所得の3つです。会社員が副業で得た収入が「業務に係る雑所得」に区分される場合、青色申告承認申請書を出す対象になりません。
事業所得と雑所得はどう区分されるのか
国税庁は所得税基本通達35-2で、取引を記録した帳簿書類の保存がない場合は、事業所得と認められる事実がある場合を除き、業務に係る雑所得に該当するという考え方を示しています(国税庁 法第35条《雑所得》関係)。帳簿書類の記録・保存が、営利性や継続性を示す材料として扱われるわけです。最終的には活動の実態で判断されるため、「開業届を出したから事業所得になる」という話ではありません。
なお雑所得でも記録の義務が生じます。国税庁 タックスアンサー No.1500 雑所得によると、前々年分の業務に係る雑所得の収入が300万円を超える方は、現金預金取引等関係書類の保存が必要です。申告の全体像は会社員の副業確定申告のやり方|必要書類と5つの手順もあわせてご覧ください。
青色申告特別控除は65万円・55万円・10万円の3区分
青色申告の代表的なメリットが特別控除です。国税庁 タックスアンサー No.2072 青色申告特別控除によると、2026年分時点では次の3区分です。
| 控除額 | 主な要件 | |—|—| | 最高65万円 | 55万円の要件に加え、仕訳帳・総勘定元帳の電子帳簿保存、または確定申告書等を期限内にe-Taxで送信すること | | 最高55万円 | 不動産所得または事業所得を生ずべき事業を営み、正規の簿記の原則(一般に複式簿記)で記帳し、貸借対照表と損益計算書を添付して期限内に申告すること | | 最高10万円 | 上記に当てはまらない青色申告者。簡易な記帳でよく、別途の申請手続きは不要 |
ポイントは、65万円と55万円の控除には事業を営んでいることと複式簿記による記帳が求められる点です。取引が少ない段階では、まず10万円から入る考え方もあります。期限内申告も要件のため、控除額の大きさより「期限内に出し切れる状態をつくれるか」を先に考えるほうが現実的です。
白色申告でも記帳と帳簿保存は義務|「白色は帳簿不要」は古い情報
「白色申告なら帳簿はいらない」という古い説明が残っていますが、現在は違います。国税庁 タックスアンサー No.2080 白色申告者の記帳・帳簿等保存制度によると、事業所得・不動産所得・山林所得がある方は、所得金額の大小にかかわらず記帳と帳簿等の保存が必要です。
記帳する内容は取引の年月日、相手方の名称、金額、日々の売上げ・仕入れ・経費の金額等です。白色申告では日々の合計をまとめて記載する簡易な方法も認められます。保存期間は次のとおりです。
- 収入金額や必要経費を記載した法定帳簿:7年間
- 任意帳簿、請求書・領収書などの書類:5年間
つまり白色申告でも記帳作業そのものは発生します。何を経費として記録するかは副業の経費はどこまで?認められる判断基準と具体例12個で整理しています。
副業でどちらを選ぶか|判断の目安と、つまずきやすい順番
税額は状況で変わるため、考え方の枠組みとしてご覧ください。
- 副業が事業所得に当たる実態があり、帳簿書類を継続して保存できる
- 単発ではなく継続して続けていく見通しがある
- 複式簿記の記帳を回す体制をつくる意思がある
- 立ち上げ期の赤字に純損失の繰越しを使いたい
- 期限内にe-Taxで申告できる環境がある
一方、次のような状況なら、急がず白色申告のまま様子を見る判断もあります。
- 副業の収入が雑所得に区分される見込みである
- 始めたばかりで、続けるかを見極めている段階にある
- 記帳の時間を確保できる目処が立っていない
- まずは記録を残す習慣づくりを優先したい
帳簿づけでつまずく順番には傾向がある
スクールの運営として副業初心者の相談を受けていると、つまずく場所には一定の順番があると感じます。多くは簿記の知識ではなく、その手前で止まります。
- 副業の入出金を私用の口座と分けておらず、後から取引を拾う作業が重くなる
- 領収書やカード明細が月をまたいで溜まり、記帳がまとめ作業になる
- まとめ作業が重いほど後回しになり、申告直前に一気に処理することになる
この流れを断つには、簿記の勉強より先に「副業用の口座とカードを分け、入出金の記録が自動で1か所に集まる状態をつくる」ほうが効きます。記帳は意志の強さではなく、後から探す手間を減らす設計の問題として扱うと続きます。仕組みづくりは副業が続かない5つの原因|意志力に頼らず仕組みで続ける方法も参考になります。
青色申告を始める手順と提出期限
青色申告を選ぶと決めた場合の流れです。
- 副業の実態が事業所得に当たるかを確認する(迷う場合は税務署等に相談する)
- 開業届を税務署に提出する
- 青色申告承認申請書を提出する
- 会計ソフトなどで記帳を始め、帳簿書類を保存する
- 期限内に確定申告書と決算書を提出する
提出期限を逃すと翌年分からになる
見落としやすいのが提出期限です。タックスアンサー No.2070 によると次のとおりです。
- 原則:青色申告の承認を受けようとする年の3月15日まで
- 1月16日以後に新たに事業を開始した場合:業務を開始した日から2か月以内
この期限を過ぎるとその年分は青色申告を使えず、承認は翌年分からになります。年の途中で始めた方は、開業日から2か月以内という条件が先に来る点に注意してください。届出のタイミングは副業の開業届はいつ出す?タイミングの判断基準と手続きの流れで詳しく整理しています。
 CLOUD
運営
運営からひとこと
学校でも教わることがありませんよね。どれも、手順が難しくストレスを感じる方が大多数かと思います。ただ、個人で事業を始めるためにはどれも重要な事柄なので、周囲の方や役所の窓口に相談しながら、一つずつ手続きを進めていきましょう。
Q. 会社員が副業をしている場合、青色申告はできますか?
会社員かどうかではなく、副業の所得区分で決まります。事業所得に当たるなら選べますが、業務に係る雑所得なら選べません。給与所得は青色申告の対象外のため、給与部分だけで検討することもできません。迷う場合は所轄の税務署へご相談ください。
Q. 青色申告承認申請書を出し忘れたら、その年はどうなりますか?
期限までに提出していない場合、その年分は白色申告で確定申告することになり、承認は翌年分からとなります。白色でも記帳と帳簿保存は必要なので、間に合わなかった年も記録を残しておくと翌年の準備がしやすくなります。
Q. 副業が赤字のときも申告したほうがよいですか?
青色申告なら、その年の純損失を翌年以後3年間繰り越して各年の所得から控除できます(タックスアンサー No.2070)。なお申告義務の有無とは別に住民税の申告が必要な場合もあるため、副業所得20万円以下でも住民税の申告は必要|所得税との違いと手続きもあわせてご確認ください。
まとめ
この記事のまとめ
- 青色申告の対象は事業所得・不動産所得・山林所得。副業が雑所得なら選べない
- 事業所得と雑所得の区分では、帳簿書類を記録・保存しているかが重要な材料になる
- 特別控除は最高65万円・55万円・10万円の3区分。55万円以上は複式簿記と期限内申告が前提
- 白色でも記帳と帳簿等の保存は義務。法定帳簿は7年、その他の帳簿・書類は5年保存
- 承認申請書の期限は原則その年の3月15日、1月16日以後の開業は開業から2か月以内
どちらを選ぶかは控除額の大小より、記帳を1年間続けられる状態を先につくれるかで考えると判断しやすくなります。本記事は2026年分時点の制度にもとづく一般的な整理です。最新の取扱いは国税庁のタックスアンサー各ページで確認し、個別の判断は税務署や税理士にご相談ください。