副業でインボイス登録は必要か?判断の3ステップと2026年の特例
副業でインボイス登録が必要かどうかは、「売上の相手が会社などの事業者か」「取引先から求められているか」「登録した後の消費税の負担を受け入れられるか」の3点で判断できます。登録は義務ではなく、副業の規模が小さいうちは見送る選択も十分にありえます。
この記事では、2026年11月時点の国税庁の情報をもとに、副業の方がインボイス登録を判断する流れを整理します。制度は毎年のように見直されるため、最新の内容は国税庁のページで確認し、最終的な判断は税務署や税理士に相談することを前提に読んでください。
インボイス登録とは何か、副業で何が変わるのか
インボイス(適格請求書)は、登録番号などが書かれた請求書のことです。インボイスを発行できるのは、税務署に申請して「インボイス発行事業者」として登録を受けた人だけです。
取引先の会社は、仕入れや外注費にかかった消費税を、自社が納める消費税から差し引いています(これを仕入税額控除と呼びます)。この差し引きには、原則として相手が発行したインボイスの保存が必要です。つまり、インボイスは主に「あなたの取引先が消費税を計算するため」に必要な書類です。
一方で、登録を受けると自分は課税事業者となり、消費税の申告と納税が必要になります。副業の売上が小さく、これまで消費税を納めていなかった人にとっては、ここが一番大きな変化です。
| 比較する点 | 登録する | 登録しない |
|---|---|---|
| インボイスの発行 | できる | できない |
| 消費税の申告 | 必要になる | 原則不要(売上1,000万円以下の目安) |
| 取引先の控除 | 通常どおり | 経過措置の範囲で一部のみ |
| 手続き | 登録申請が必要 | なし |
副業でインボイス登録が必要かを判断する3ステップ
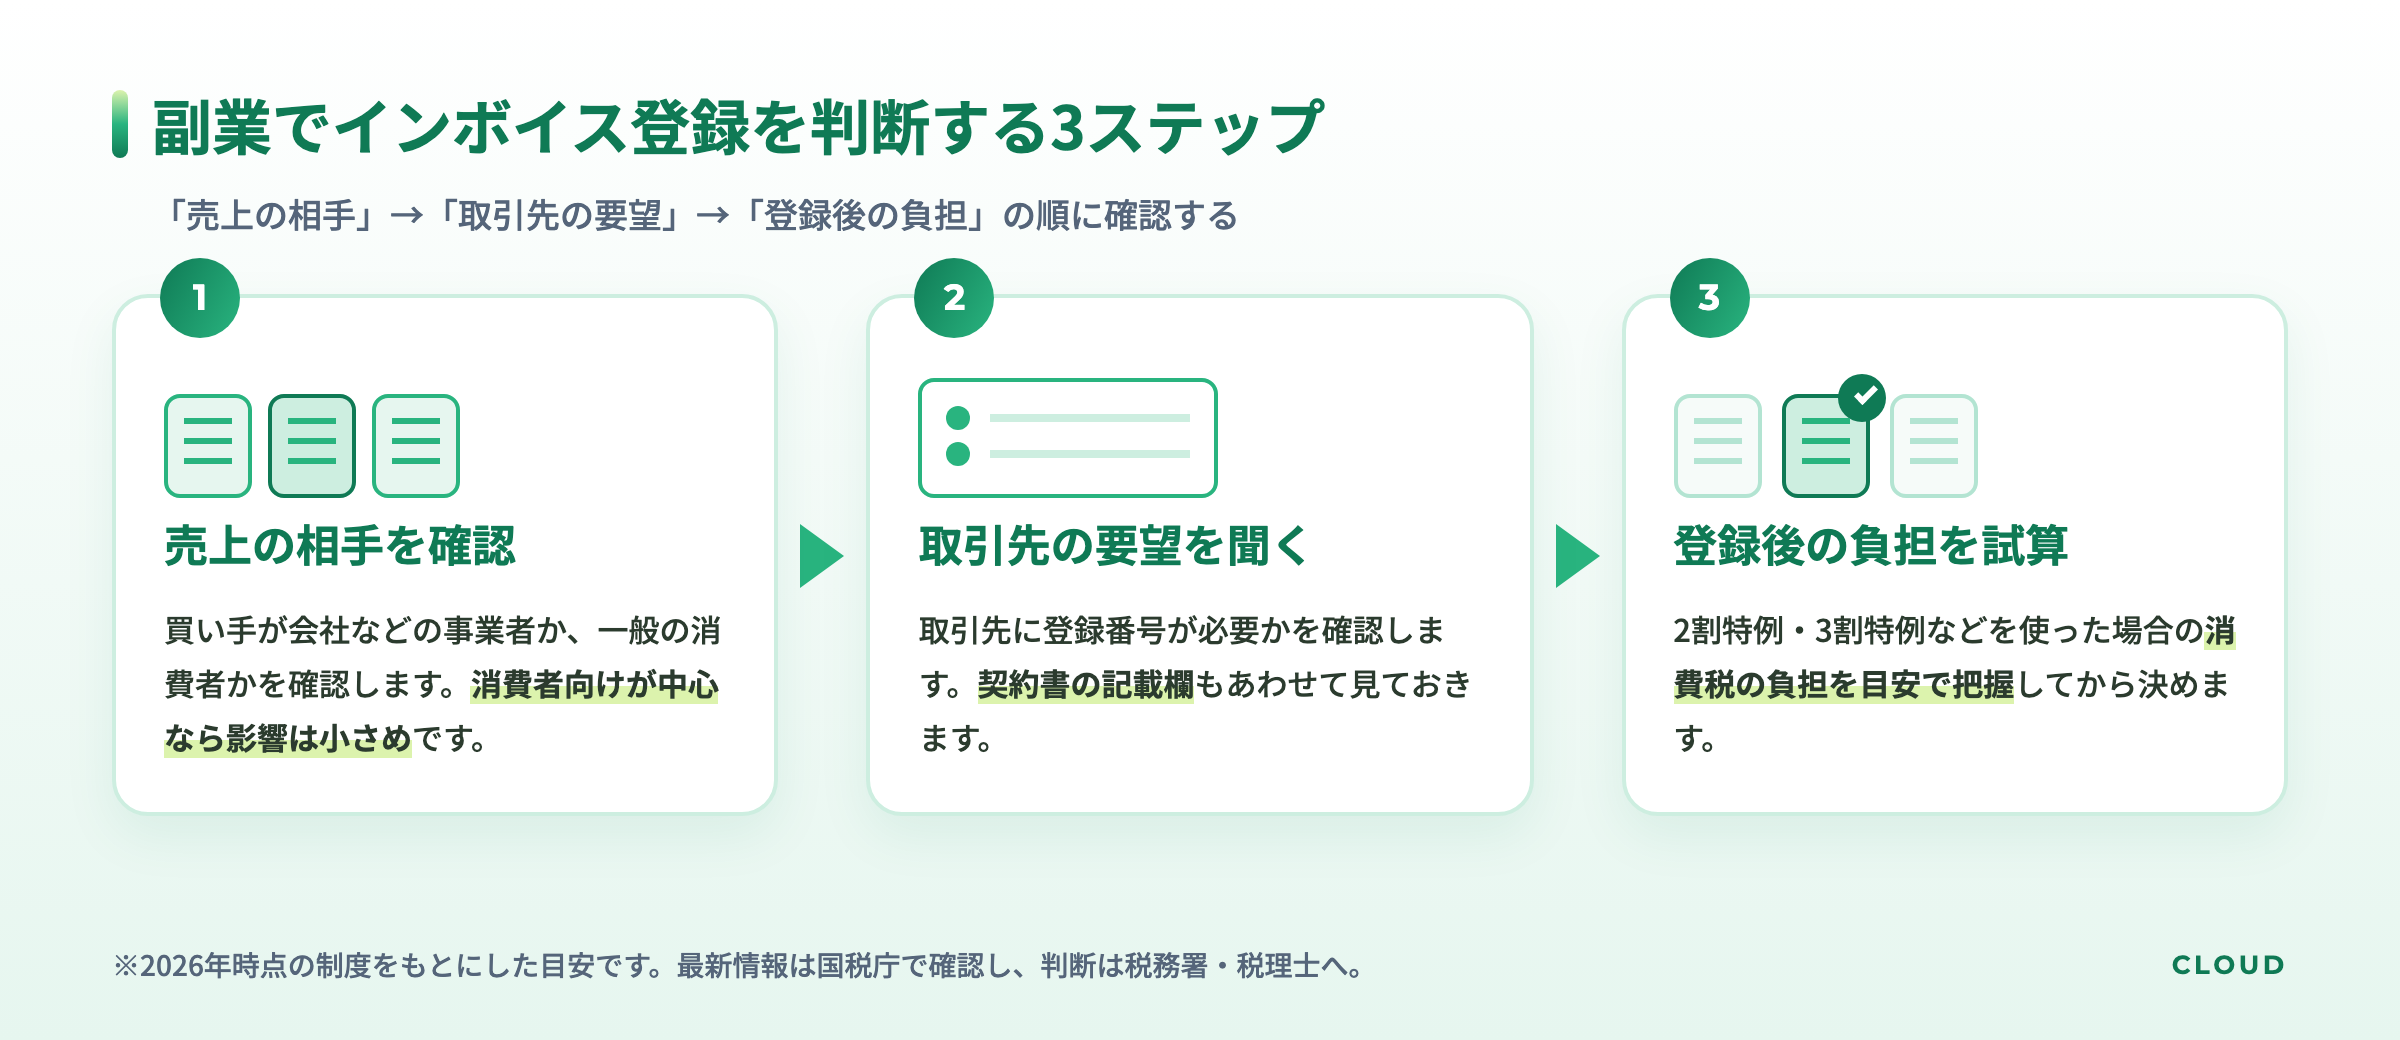
判断は次の順番で進めると迷いにくくなります。
- 売上の相手が誰かを確認する(会社・個人事業主か、一般の消費者か)
- 取引先から登録を求められているか、今後求められそうかを確認する
- 登録した場合の消費税の負担を試算し、受け入れられるかを考える
ステップ1 売上の相手が誰かを確認する
一般の消費者は仕入税額控除をしないため、インボイスを必要としません。たとえば個人向けのオンライン講座やハンドメイド作品の販売など、買い手がほぼ一般の消費者なら、登録しなくても影響は小さいと考えられます。
反対に、SNS運用代行・ライティング・デザイン制作など、会社から仕事を受ける副業は、取引先がインボイスを必要とする可能性が高くなります。
ステップ2 取引先から求められているかを確認する
会社が相手でも、取引先が簡易課税制度を選んでいる場合などは、インボイスがなくても消費税の計算に影響しないことがあります。まずは取引先に「登録番号が必要か」を確認するのが近道です。
契約書や発注書に登録番号の記載欄がある場合は、取引の条件として扱われていることがあります。署名する前の確認ポイントは業務委託契約書の確認ポイント10にまとめています。
ステップ3 登録後の負担を試算する
登録すると、売上にかかった消費税の一部を納めることになります。後述する特例を使えば負担を抑えられるため、「特例を使った場合にいくら納めることになりそうか」を目安として把握してから決めると安心です。
登録した場合の負担と2026年時点の特例
インボイス登録をきっかけに課税事業者になった個人には、負担を軽くする特例が用意されています。国税庁のインボイス制度特設サイト(2026年11月時点)によると、主な内容は次のとおりです。
- 2割特例 納める消費税を、売上にかかる消費税の2割にできる特例です。個人事業者は2026年(令和8年)分の申告までが対象です
- 3割特例 令和8年度税制改正で設けられた特例で、個人事業者は2027年・2028年(令和9年・令和10年)分の申告で、納める消費税を売上にかかる消費税の3割にできます。基準期間(2年前)の課税売上高が1,000万円以下であることなどが要件です
- 簡易課税制度 業種ごとの「みなし仕入率」で消費税を計算する方法です。2割特例・3割特例の適用後に移行しやすくする措置も設けられています
特例はいずれも期限があり、年によって使える制度が変わる点に注意が必要です。どの特例が使えるかは、売上の規模や登録した時期によっても異なります。詳しい要件は国税庁 令和8年度税制改正特集で確認できます。
消費税の申告は、所得税の確定申告とは別の手続きです。所得税の申告の流れは会社員の副業確定申告のやり方で解説しています。
登録しない場合に起きうることと向き合い方
登録を見送った場合、取引先はあなたへの支払いにかかる消費税を、原則として全額は差し引けなくなります。ただし、インボイスがなくても一定の割合を控除できる経過措置があり、国税庁によると2031年(令和13年)9月末まで、割合を段階的に下げながら続く予定です。
そのため、取引先によっては次のような相談が来ることがあります。
- 登録番号を教えてほしいと聞かれる
- 登録しない場合は報酬の見直しを相談したいと言われる
- 新しい案件の募集条件に登録が含まれている
こうした相談が来たときは、その場で即答せず、取引の継続にどれくらい影響するかと、登録した場合の負担を比べてから判断すると落ち着いて対応できます。取引先と一方的に条件を決めず、話し合いで落としどころを探す姿勢を持っておくと、慌てずに済みます。
登録すると決めたときの手続きとタイミング
登録は、税務署に「適格請求書発行事業者の登録申請書」を提出して行います。e-Taxを使えば、パソコンやスマホから申請できます。申請から登録の通知までは一定の期間がかかるため、取引先から求められそうな案件があるなら、早めに準備を始めるのが安心です。
副業を事業として続けていく見通しがあるなら、開業届や青色申告の準備とあわせて考えると整理しやすくなります。開業届のタイミングは副業の開業届はいつ出す?、帳簿の付け方の違いは青色申告と白色申告の違い5点を参考にしてください。
 CLOUD
運営
運営からひとこと
大切なのは、周囲に合わせて登録するのではなく、自分の働き方や取引先の状況、税金の負担を理解したうえで判断しましょう。「実際に手元に残るお金」を意識しましょう。
よくある質問
Q 副業の売上が少なくても登録したほうがいいですか
売上の大小よりも、取引先がインボイスを必要としているかが判断の中心になります。一般の消費者向けの副業で、取引先から求められていないなら、急いで登録する必要は小さいと考えられます。
Q 一度登録したら取り消せますか
届出書を提出すれば登録を取りやめることはできますが、取りやめが有効になる時期には決まりがあります。登録前に、取りやめる場合の手続きも国税庁のページで確認しておくと安心です。
Q 会社員の副業でも消費税の申告は自分でするのですか
インボイス登録をした場合、副業分の消費税の申告は自分で行います。会社の年末調整では処理されないため、所得税の確定申告とは別に準備が必要です。
まとめ
この記事のまとめ
副業でのインボイス登録は、次の3ステップで判断できます。
- 売上の相手が会社などの事業者か、一般の消費者かを確認する
- 取引先から登録を求められているかを確認する
- 2割特例・3割特例などを使った場合の負担を試算する
制度は2026年時点の情報で、今後も見直される可能性があります。最新情報は国税庁 インボイス制度についてで確認し、迷う場合は税務署や税理士に相談してください。自分の副業の形に合わせて、無理のない選択をすることが大切です。